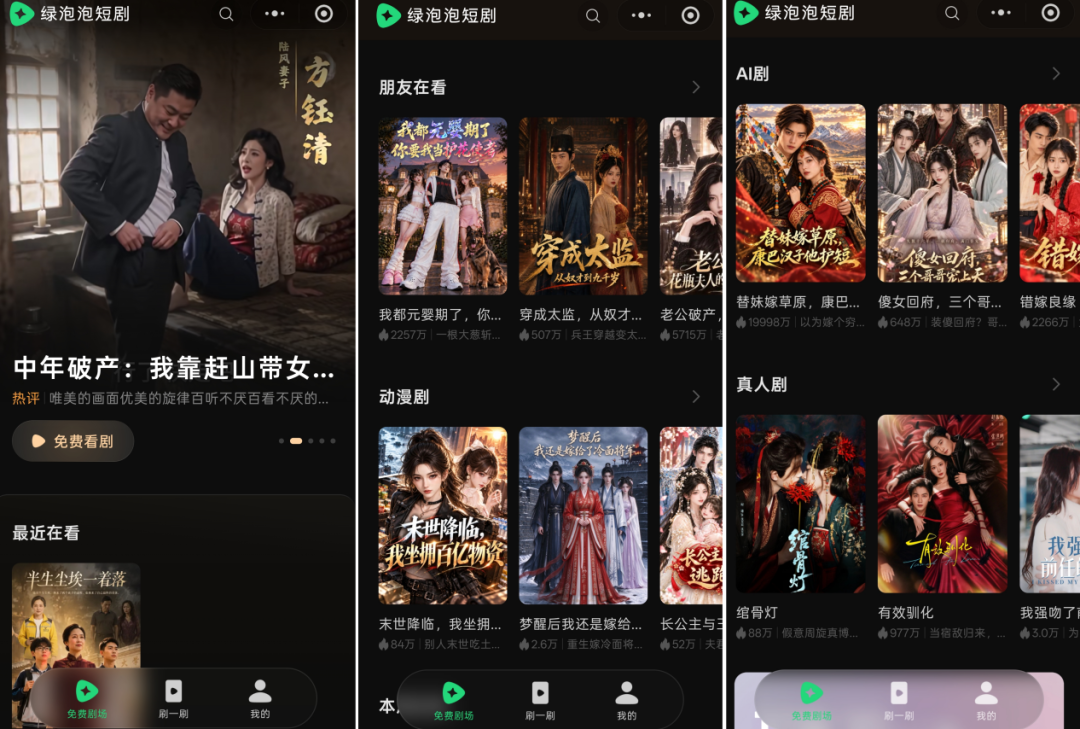
最近一段时间,国内大厂们在「AI短剧」上的动静可是真不小。就拿腾讯来说,九月空降了免费短剧小程序「绿泡泡短剧」。“红果果和绿泡泡”,是谁的童年DNA动了?(bushi)更有意思的是,如果你点进过「绿泡泡」,那么你还会发现——动漫剧(AI漫剧)和AI剧(AI真人短剧)这两个一级内容入口的首页推荐位,都在真人剧之上。让我用最简单、最直接、最不绕弯子的话术解释一下,单单从这个版面上的布局排位来看,腾讯在「AI短剧」上一脚油门踩到底的心思可见一斑。而在「AI短剧」这条赛道上,有这样野心的也不止腾讯一家大厂。
大厂玩家正在加码AI短剧?
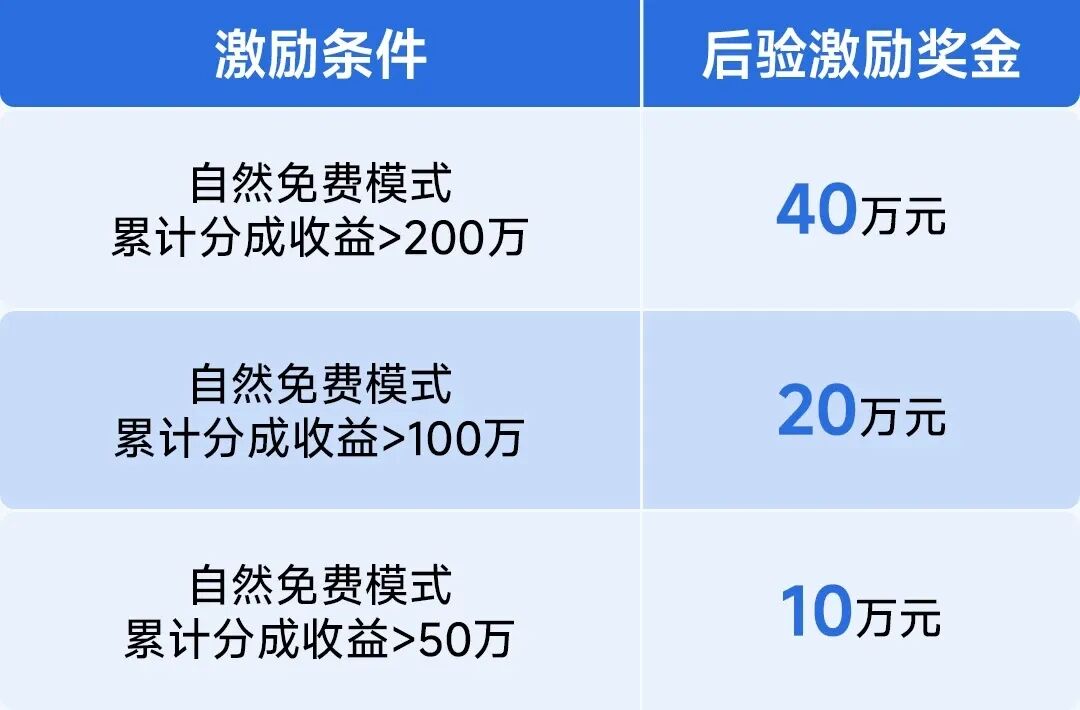
字节手握“杀手锏”:Seedance 2.5大模型,可以说是AI短剧的重仓玩家。前不久,其又将「红果短剧创作服务平台」与「抖音集团短剧版权中心」整合升级为「短剧创作者中心」,打通番茄小说、红果、抖音三大App的短剧生态,推出「真人结合AI制作」专项激励活动,达标混拍剧最高可获40万元后验激励奖金。同时,红果短剧官宣,面向以“个人身份-版权人-漫剧”身份认证的创作者开启「AI短剧创作计划」大赛,其中一等奖可获100万保底金额和100万即梦积分。快手在正式上线Kling 4.0大模型的同期,更是提前火速官宣短剧的双线并行扶持政策:短剧方面,设立好剧、系列剧激励,单剧最高可获20万元;同时,还发起面向普通创作者的「AI全民创作季」专项活动,单部作品最高可获3万元。阿里在AI短剧的布局,我们可以将其简单归纳为「云工具+IP+电商短剧平台」的协同结构:阿里云提供Wan 3.0、HappyHorse、万镜一刻等技术底座;书旗小说供给网文IP;淘宝短剧推出「AI剧百万激励计划」,内容在淘宝App内分发。爱奇艺CEO龚宇很早就曾明确“All in AI”,爱奇艺AIGC创意中心在多城落地,六大创作者服务体系(AI影视创作营、爱奇艺纳逗·AIGC创投大会、鲍德熹・爱奇艺电影剧场、爱奇艺线下AIGC创意中心、纳逗Pro、爱奇艺号),以标准化全链路服务精准扶持AIGC创作者。B站依托二次元UGC生态,在影视区上线「觉醒漫剧计划2.0」,先让样片跑出来,由观众数据筛选项目,再由平台引入外部资金签约孵化。百度、网易、知乎、掌阅则在AI短剧赛道中,牢牢抓紧IP改编路线。百度战略投资的七猫,开放七猫小说与纵横中文网合计10 万+网文 IP,供创作者改编AI漫剧;百度系同步推出柚漫剧(百度自研)、七猫漫剧(七猫自研)两款独立漫剧App,采用 “双赛马” 产品策略。网易通过旗下「网易羚羊漫剧」开放《逆水寒》、《永劫无间》等自有爆款游戏IP授权漫剧改编,并借助基于游戏引擎打造的大宋映画、雷火映画编辑器制作AI漫剧,其优势在于,可依托编辑器复用游戏角色、场景等美术资产,减少成本。知乎联合生数科技的Vidu模型发起“AI漫剧黑客松”活动,开放10万+故事版权库,提供总价值43万元的现金和算力奖励及就业机会。掌阅推出AI漫剧一站式生成平台“泡漫”(PopoMint),整合超1万IP资源,并配套收益分成机制,试图打通版权、创作、分发与变现的完整链路。不同的大厂,不同的打法,但毋庸置疑的是,他们都在专注同一件事:AI短剧。
为什么大厂开始集中关注AI短剧?
供给侧方面,广电总局统计,在今年前8个月,全国上线的43万部短剧中,AI剧占比超过90%。大概换算下来,在38万部以上。
需求侧方面,中泰证券在其传媒互联网行业研报中明确指出,AI短剧用户已由2025年的1.2亿,增至2026年上半年的6亿以上。
毋庸置疑,供给与需求两端的数据变化,都显示出AI短剧正在快速发展。这也是能够吸引到大厂集中关注AI短剧的核心原因:市场盘子大,增长也迅速。尤其是当AI技术不断降低视频制作门槛,让小团队也有机会完成过去需要多人协作的内容生产,一个人一台电脑即可搭建“一人剧组”,做出一部完整的AI短剧。
中泰证券研报数据显示,2026 年上半年,2D/3D 漫剧、仿真人品类AI短剧制作成本相比2025年整体下降80%-90%,仅为传统短剧制作成本的2%-10%。
随着制作的技术门槛和成本下降,AI短剧的内容供给有望进一步增加。而另一边,全民参与制作的同时,全民沉浸式观看,AI短剧已经验证了用户的内容消费需求,成熟的内容平台、发行渠道和商业化模式,说明这是一个相对成熟的商业赛道。说白了,它有真金白银商业化变现的全链路机会。这是一条完整的上下游产业链,而大厂们下场,看中的正是这一条产业链。如果说过去一年,AI视频还在努力证明“AI也能拍电影”,那么今天,行业开始关心一个更现实的问题:AI生成的内容,能不能成为一门真正的生意?大厂关注一个新赛道,通常不只是因为它够新、够热闹,更重要的是,它能否解决实际问题,并形成可持续的业务。具体来看,我们可以将集中关注AI短剧的大厂分为三类:第一类,把AI短剧当成模型落地检验场景的大厂,比如,字节、快手、阿里、腾讯。他们有自己的视频生成大模型,而AI短剧,实际上是为他们的视频生成大模型提供了真实、复杂的落地应用场景,从而帮助它们实现一整套商业闭环。你想,一部短剧往往包含大量镜头,人物需要保持一致,剧情需要前后衔接,画面还要服务叙事。创作者不仅要生成素材,还要反复调整、剪辑和整合。因此,AI短剧不仅是展示生成效果的窗口,也是检验AI能否真正参与生产的试验场。谁能让模型更稳定地融入实际创作流程,谁就有机会拿下AI赛马下半场。第二类,手握大量网文、游戏IP资源,可利用AI短剧实现IP变现的大厂,比如,字节、阿里、阅文、七猫、点众、知乎、咪咕、掌阅,以及网易。像字节(番茄小说)、阿里(书旗小说)、阅文(腾讯系)、七猫(百度系)、点众、知乎、咪咕、掌阅这类玩家,押注AI短剧还有利于盘活自家的存量网文资源,落地真人实拍很难实现的修仙、玄幻、系统流等题材,实现小说 IP 低成本变现与「短剧 + 网文」双向导流。而网易,咱们上面也有说到,他家有许多可以开发改编的热门游戏IP。第三类,AI短剧是其内容生态竞争关键一环的大厂,如网易、B 站、爱奇艺、优酷、腾讯视频、芒果、咪咕等。在这一场AI短剧博弈中,他们所做的内容,主要是以防御为主。B 站、爱奇艺、优酷、腾讯视频、芒果、咪咕都有长视频平台,为了应对短剧带来的冲击,AI短剧是其必须落下的一子。甚至他们在做的重点,可能就不只是AI短剧,还有AI中长剧、AI电影,只有及时探索AI内容生产,才有机会在下一轮竞争中建立优势。但无一例外,他们都看到了AI短剧市场中,正在释放出来的巨大能量。说完了各家大厂的侧重点,再说一些大厂们青睐AI短剧的综合性原因。
QuestMobile监测数据显示,截至2026年7月,红果短剧App日活1.68亿,人均单日观看超2小时,广告收入规模巨大。
庞大的用户规模和较长的使用时长,为免费短剧通过广告变现提供了基础。再加上AI短剧把成本打下来了,也就意味着,AI短剧在大批量上新的同时,也可以成长为一门填充高时长、高广告的流量生意。再比如,「AI短剧+」,成为一些大厂拿来导流、留存用户的全新流量入口。你想想看,美团、拼多多里,是不是都有一个短剧的入口?按理说,他们在做的业务和短剧交叉点不多,但他们硬生生把短剧塞进去,是为了什么呢?当然是,为了把你留住,把你留成这个App的日活数据之一。同时,淘宝短剧,已经在开发「短剧+带货」的链路,AI短剧+,成了新的消费场景。然后,AI短剧为大厂们的内容出海和商业化提供了新的探索空间。
《中国—东盟微短剧国际传播发展报告》预计,2026年中国以外海外短剧市场规模超过60亿美元,同比增长67%。与此同时,截至9月底,出海短剧中,AI剧占比超过六成。
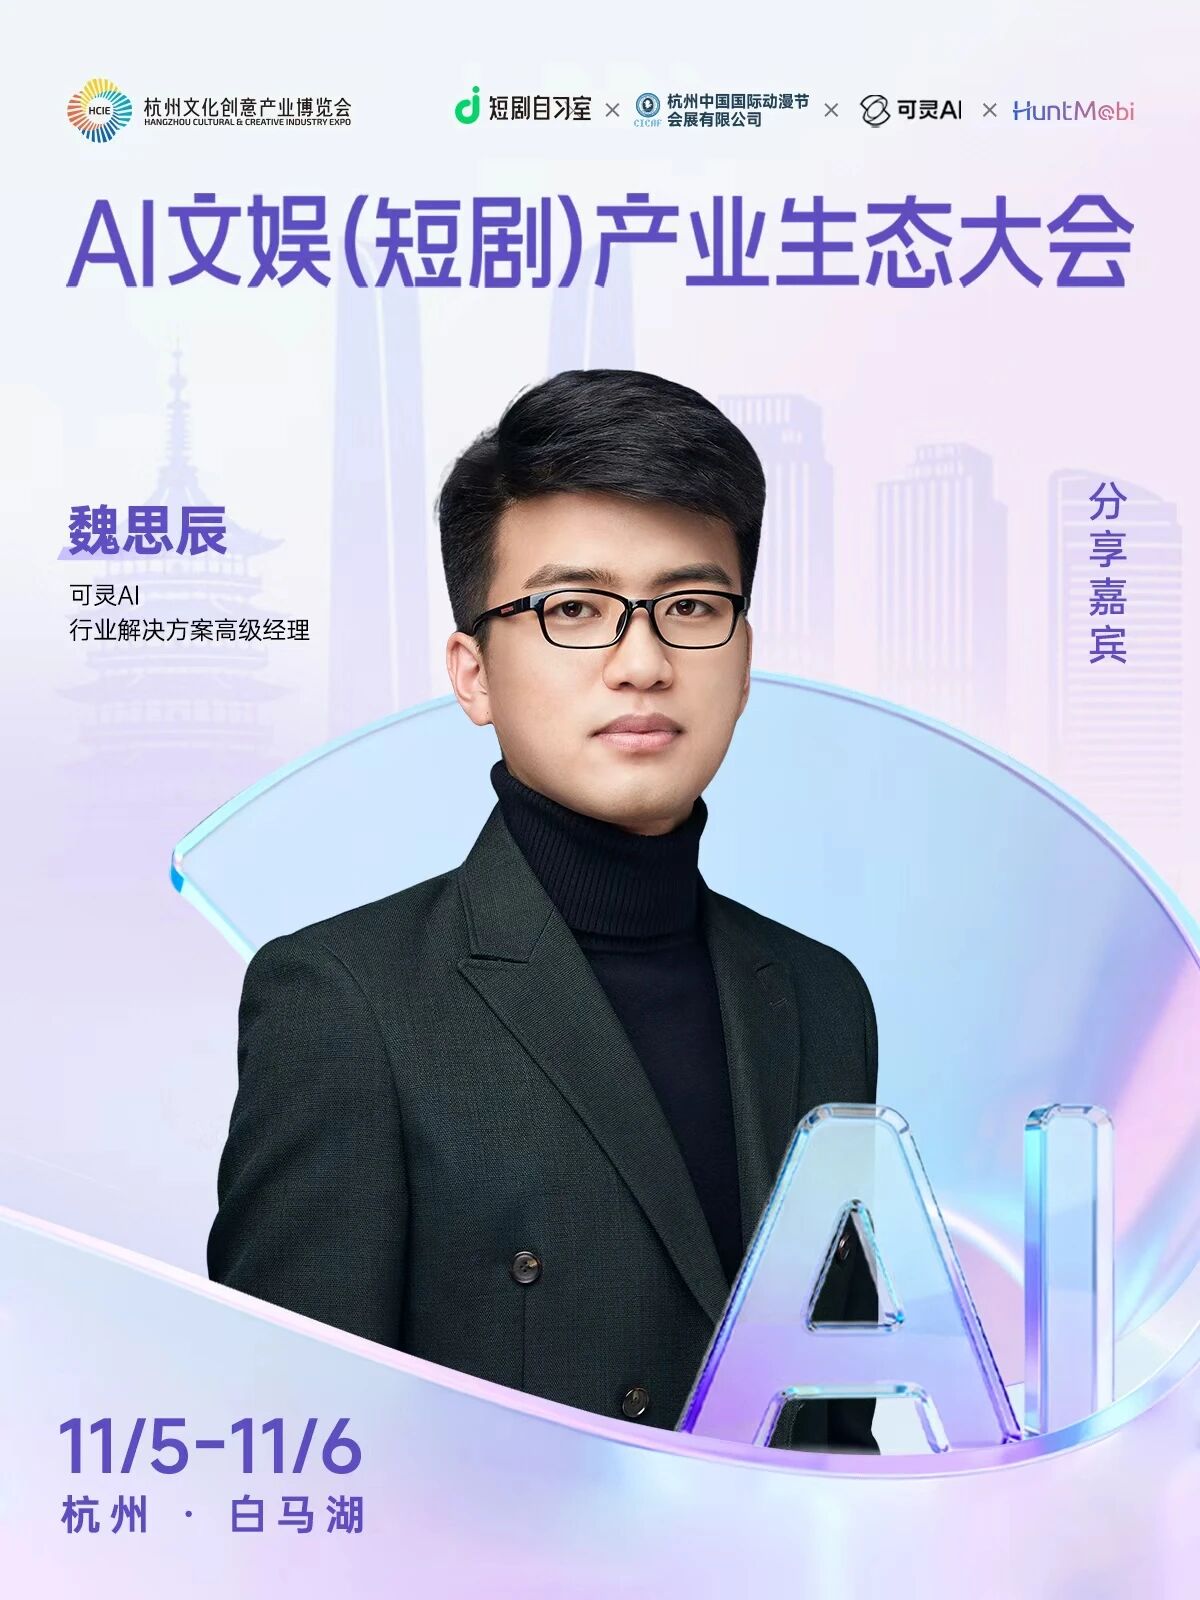
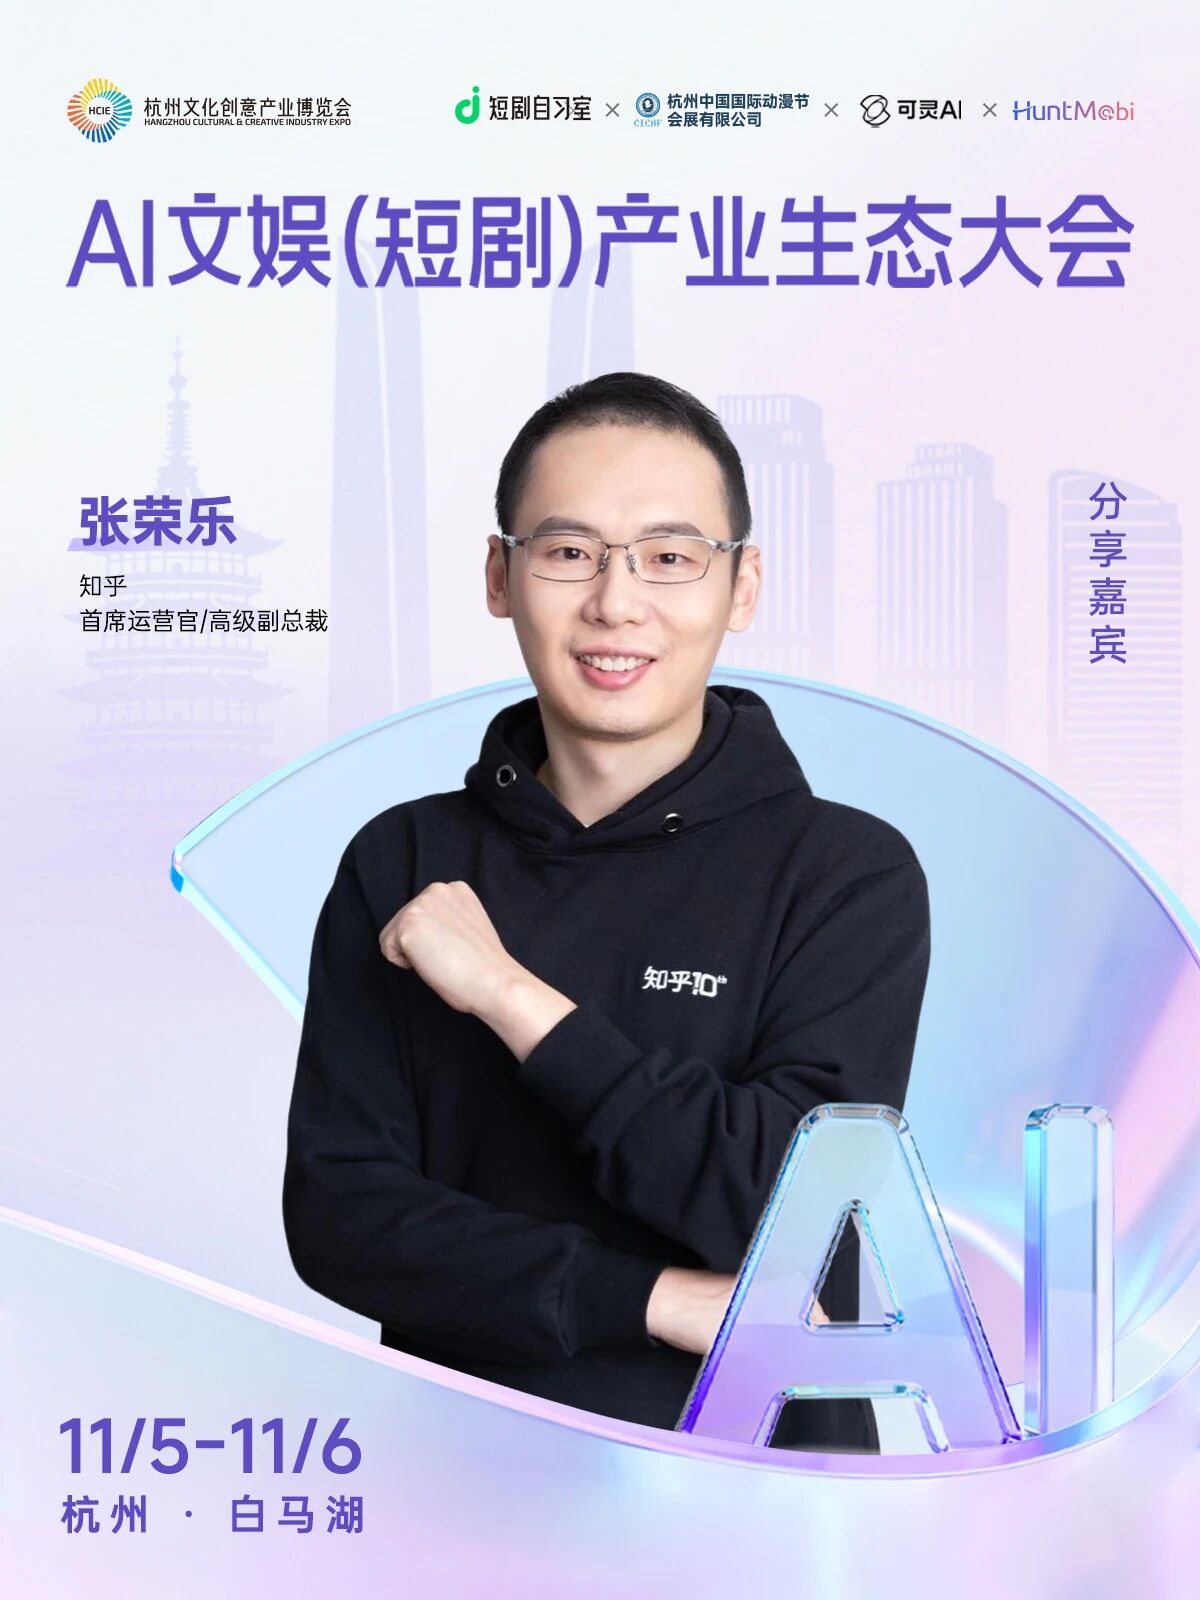
短剧的海外发展,让行业看到了跨市场发行的可能。AI进一步降低部分制作门槛后,创作者有机会更灵活地测试不同题材、视觉风格和用户偏好。对于具备海外发行、营销和商业化经验的企业来说,这意味着可以利用能够自动生成多语言风格的AI短剧,探索更灵活的内容生产与市场验证方式。最后,说到底,互联网的流量盘子就这么大,你多吃一口,他就得少吃一口。既然其他大厂都在做,都在争抢用户,那自己没有不做,不参与博弈的道理。归根结底,大厂关注的不是单纯的“AI+短剧”概念,而是两者结合后能否形成新的生产效率和商业机会。技术降低门槛,内容决定用户是否买单,商业化能力决定生意能走多远。三者能否形成闭环,才是这个赛道真正值得关注的地方。11月5日至6日,在短剧自习室与杭州中国国际动漫节会展有限公司联合举办的AI文娱(短剧)产业生态大会上,可灵AI、知乎、淘天集团、点众科技、腾讯、百度、七猫短剧、咪咕数媒、优酷动漫、杭州网易、即梦AI、掌阅科技的相关负责人将来到现场,分享他们的思考。各位,一起来畅聊一个晚自习,现场听听大厂为什么关注AI短剧,以及他们正在探索哪些方向?在这场打通短剧上下游产业链的盛会里挖到你的「黄金」。
<