《2026海外短剧报告(上半年)》正式发布!
不聊虚的,开诚布公。相比上一份报告,这次我们把数据、样本、分析维度等都升级了一遍。
数据:App监测范围从334款增加到1569款,新增MAU、DAU、日均使用时长及用户画像数据的采集。
调研对象:补进了在海外短剧行业更有话语权的角色方,覆盖多家国内出海企业和海外本土短剧公司。
关注角度:加大了对AI短剧与AI互动短剧赛道的调研力度,不仅回答了“正在发生什么变化”,也追溯了“为什么会发生变化”以及“如何制定策略”。
我们希望这份报告呈现的,是一张更完整、更前沿、也更本土化的市场图景。
本报告的数据口径与来源说明如下:
1、短剧应用的IAP(应用内购)收入、下载量、MAU、DAU及用户画像数据:由短剧自习室基于1569款短剧应用统计得出,覆盖App Store与Google Play双端。统计周期为2026年1月1日至6月30日。
2、短剧应用的广告投放数据:来源于广大大,由短剧自习室基于1569款短剧应用样本统计,覆盖App Store与Google Play双端全部买量渠道。统计周期同上。
3、社媒投放数据:来源于Tubular,由短剧自习室基于2400+个短剧社媒账号样本统计,覆盖TikTok、YouTube、Facebook、Instagram四大平台。
本报告的版块设置与阅读指南如下:
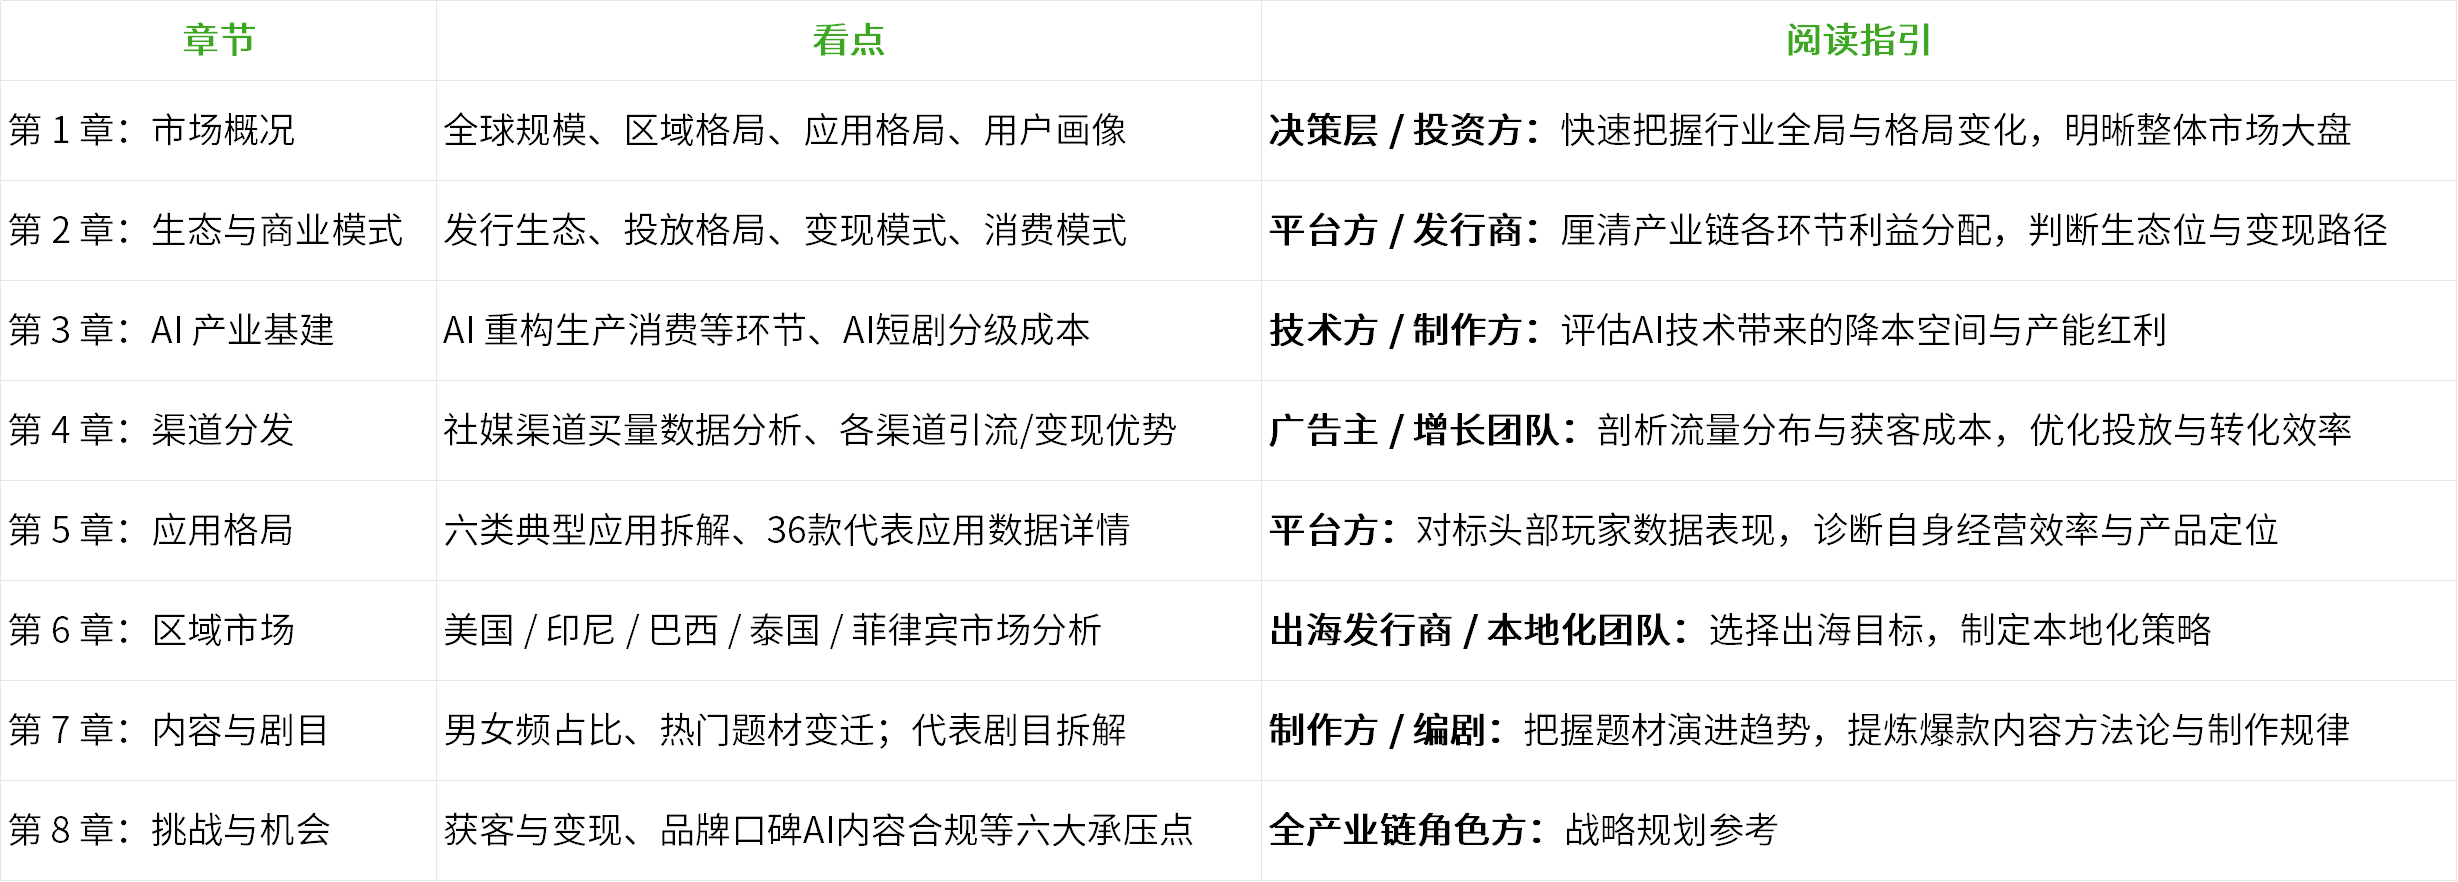
本篇仅呈现《2026海外短剧报告(上半年)》的部分观察,所载内容不足完整版的十分之一。想要完整电子版报告的朋友,请扫描文末二维码填写表单,我们将在审核后发放。
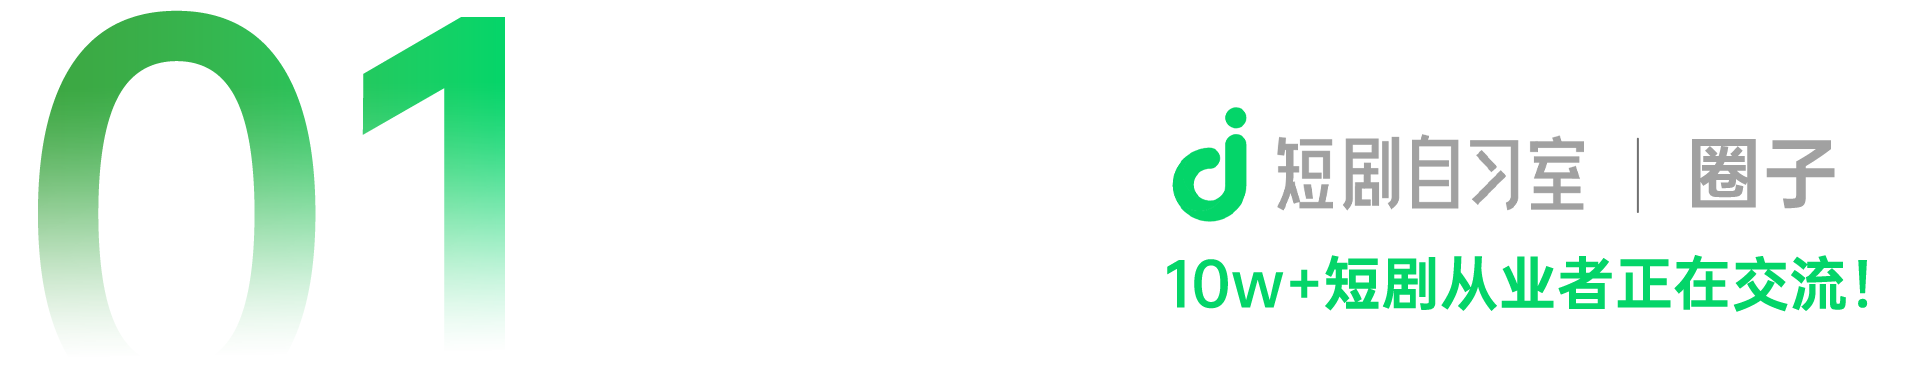
2026年H1期间,昆仑万维是下载量最高的厂商,其旗下应用在半年内创造了2.53亿次下载,与第二名字节跳动拉开断层差距。上文位列全球应用市场下载量第八的FreeReels是昆仑万维旗下的免费短剧应用。
IAP收入登顶的是点众科技,贡献了1.84亿美元收入,占市场份额的11.8%。
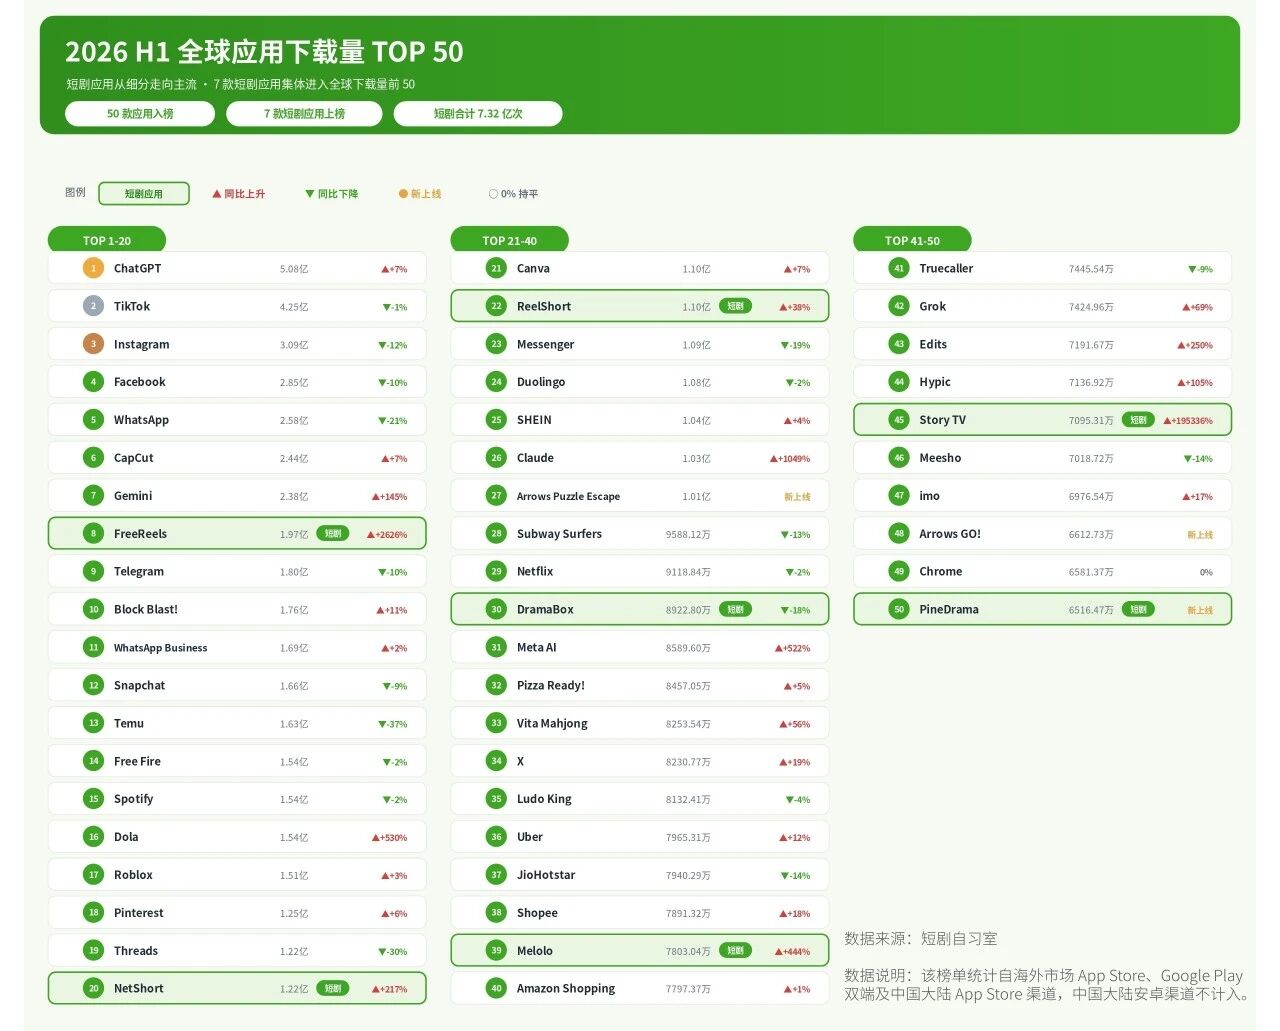
在全球应用市场,短剧应用已经成为不可忽视的存在。
全球下载量前50的应用中,短剧应用占7席,合计下载7.32亿次,占前50名总下载量的10.7%。
FreeReels位列第8,下载量约1.97亿次,超过Snapchat等老牌应用;NetShort与ReelShort分列第20和第22,DramaBox、Melolo、Story TV和PineDrama分列第30、第39、第45和第50。
7款短剧应用集体上榜,标志着短剧完成了从细分内容形态向全球主流应用品类的跃迁,成为发行商、广告主和媒体公司不可忽视的新增长极。
2026年上半年,海外短剧应用下载量达16.67亿次,IAP净收入达10.43亿美元。与上一半年度相比,下载量增长25.34%,IAP净收入下降了0.86%。
我们从表格可以很清楚地看到,短剧经过去年的发展,到今年沉淀下来:虽然下载量仍在增长,但已摆脱“野蛮狂奔”的态势,进入更平稳的用户增长阶段。
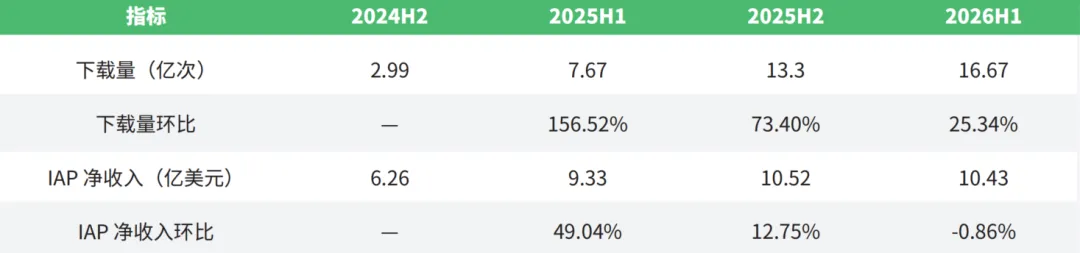
特别说明:IAP 净收入仅涵盖通过App Store与Google Play支付的应用内购收入,未包含广告变现及其他支付方式的应用内购收入。
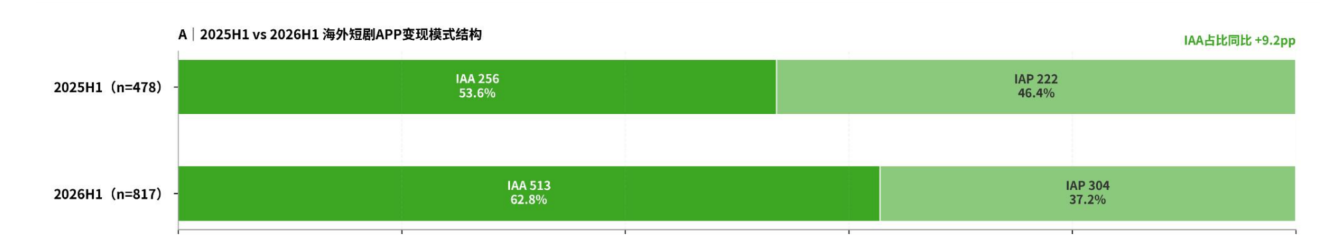
IAP收入的环比下滑并不代表短剧的吸金能力在减弱,而是预示短剧应用正在发展出多元的变现结构。我们注意到,今年上半年,海外短剧App的变现模式明显“IAA(广告变现)化”了,主要表现有:
1、IAA应用全面主导:占比高达62.8%,较2025H1的53.6%提升了9.2个百分点。
2、新上线的App倾向IAA:新上线App中79.9%是IAA应用,占比直逼八成,创历史新高。
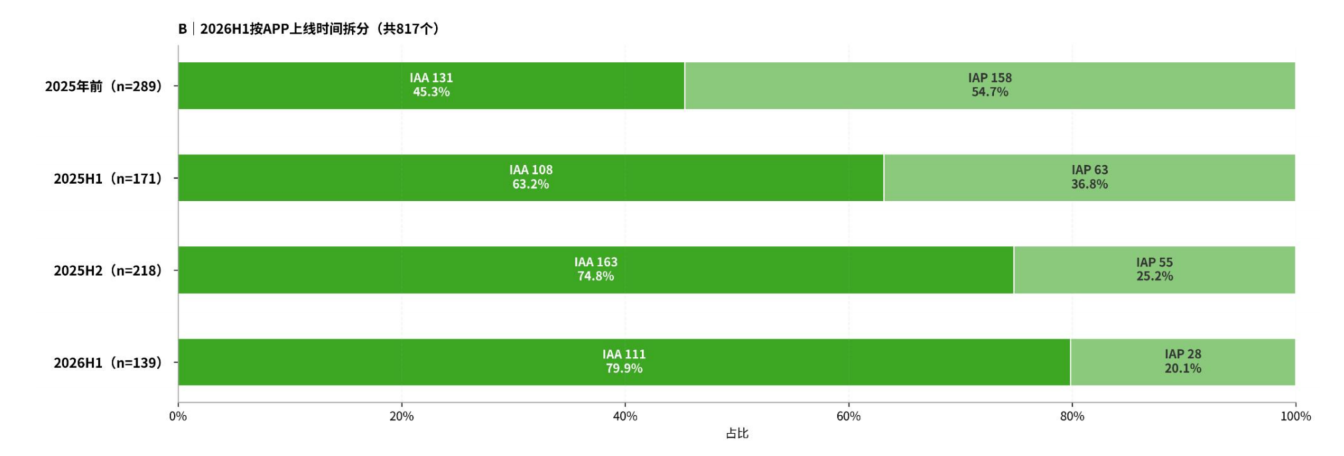
特别说明:该应用RPD(收入/下载)<$0.1,判定为“以IAA模式为主”;该应用RPD(收入/下载)>$0.1,判定为“以IAP模式为主”。因印度、巴西等部分市场的本土短剧应用未采用App Store与Google Play的支付方式,其应用收入未能被完全监测,故在此次计算中被归入IAA应用,导致IAA占比存在一定程度的高估。但鉴于此类应用数量较少,不影响整体结论。
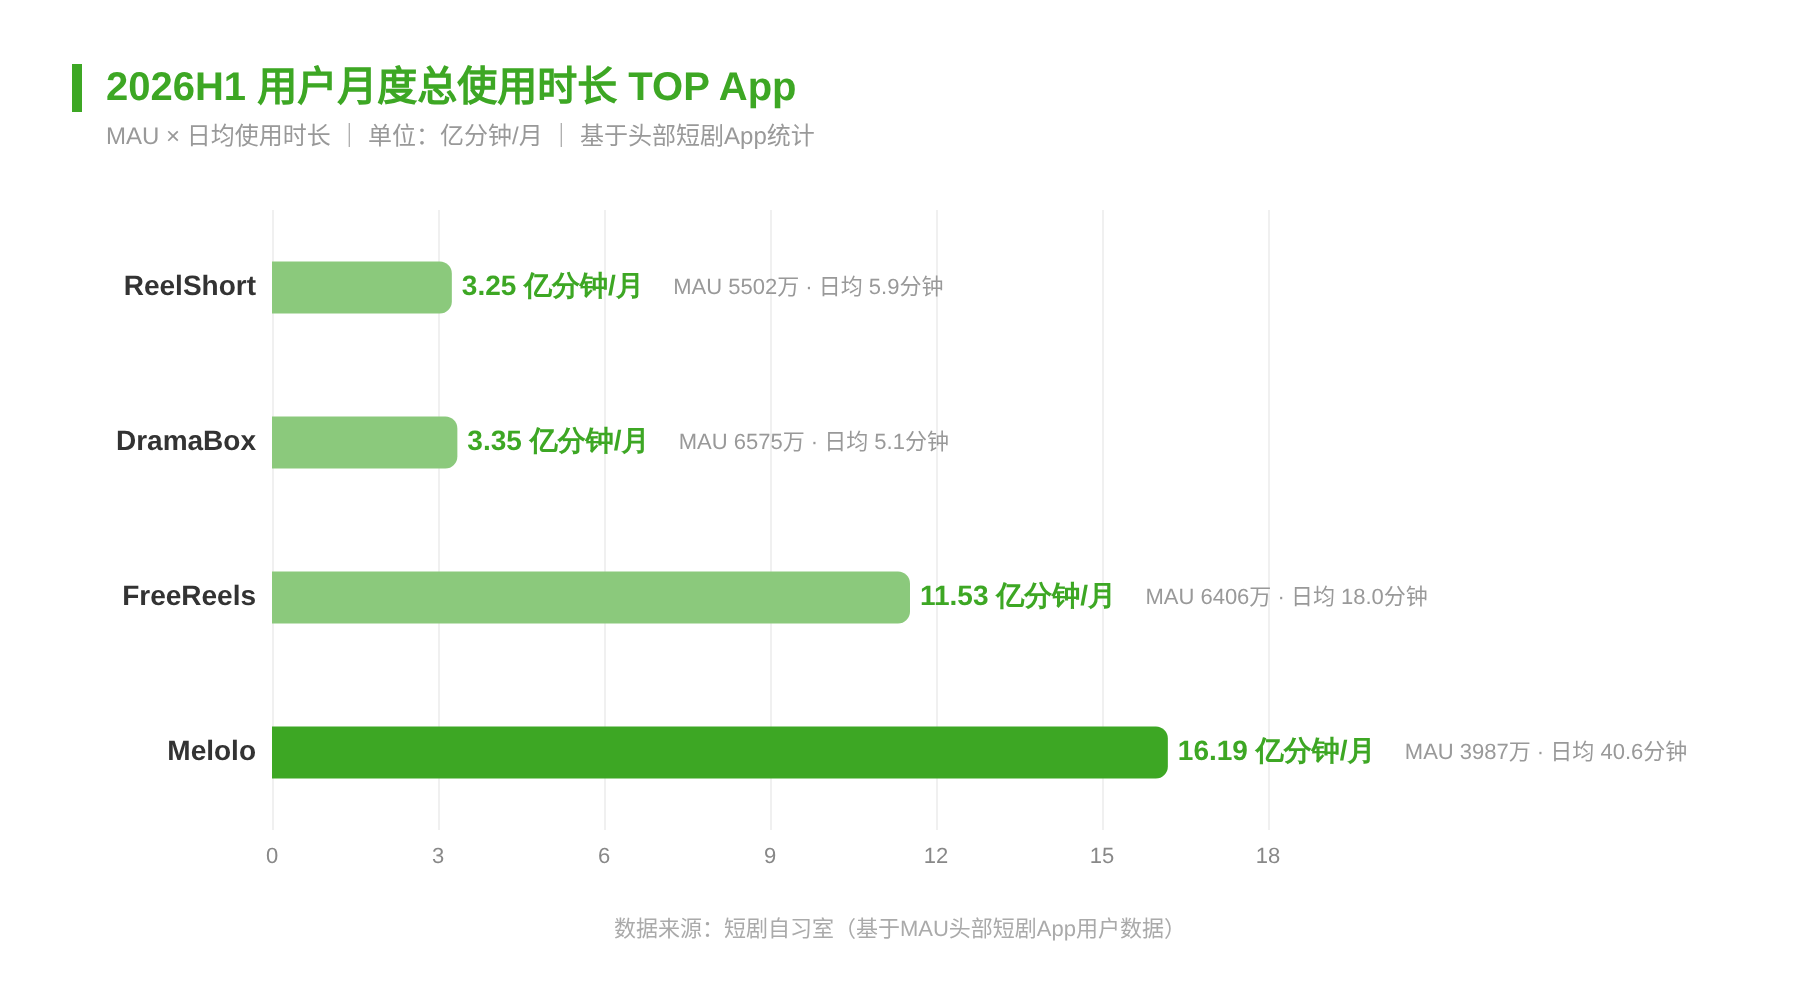
过去,我们习惯盯着海外短剧App的下载量看,但很少谈到更深一层的留存和活跃。下载过的用户能不能留下来?留下的用户,每天有多少时间沉浸在App里面?
我们获取了头部短剧App的月均MAU和日均时长,把两个指标相乘,衡量各App“每月总使用分钟数”的体量。可见Melolo和FreeReels在“粘住用户”这件事上遥遥领先。有趣的是,这两款都是免费应用,把曾经的头部付费应用DramaBox和ReelShort远远抛在身后。
2025年H1至2026年H1,海外短剧App素材投放量从2139万飙升至4977万,总量翻了一倍多。而且,环比增速持续走高,2025年H2环比增长50.82%,2026H1进一步加速至54.3%。从这组数据中,我们可以看到各家App面临着持续加剧的获客竞争。
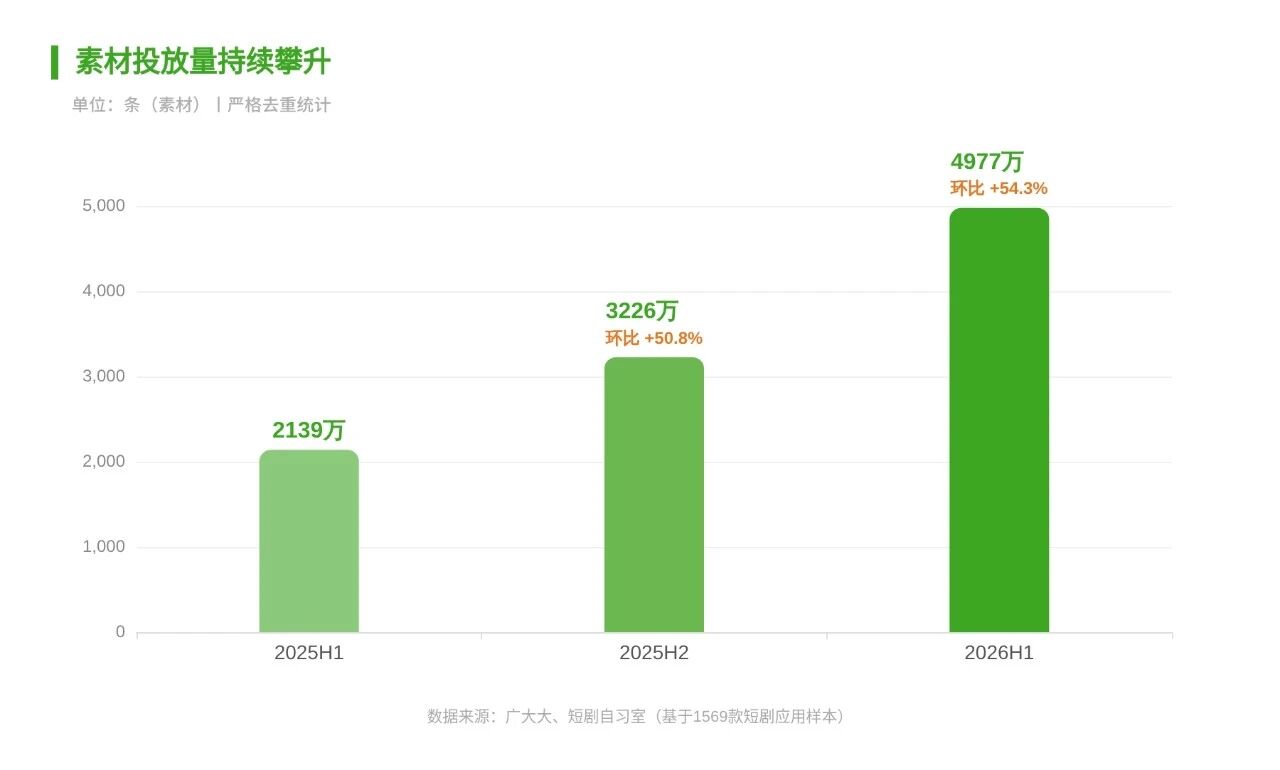
注:素材投放量为严格去重后的统计结果。
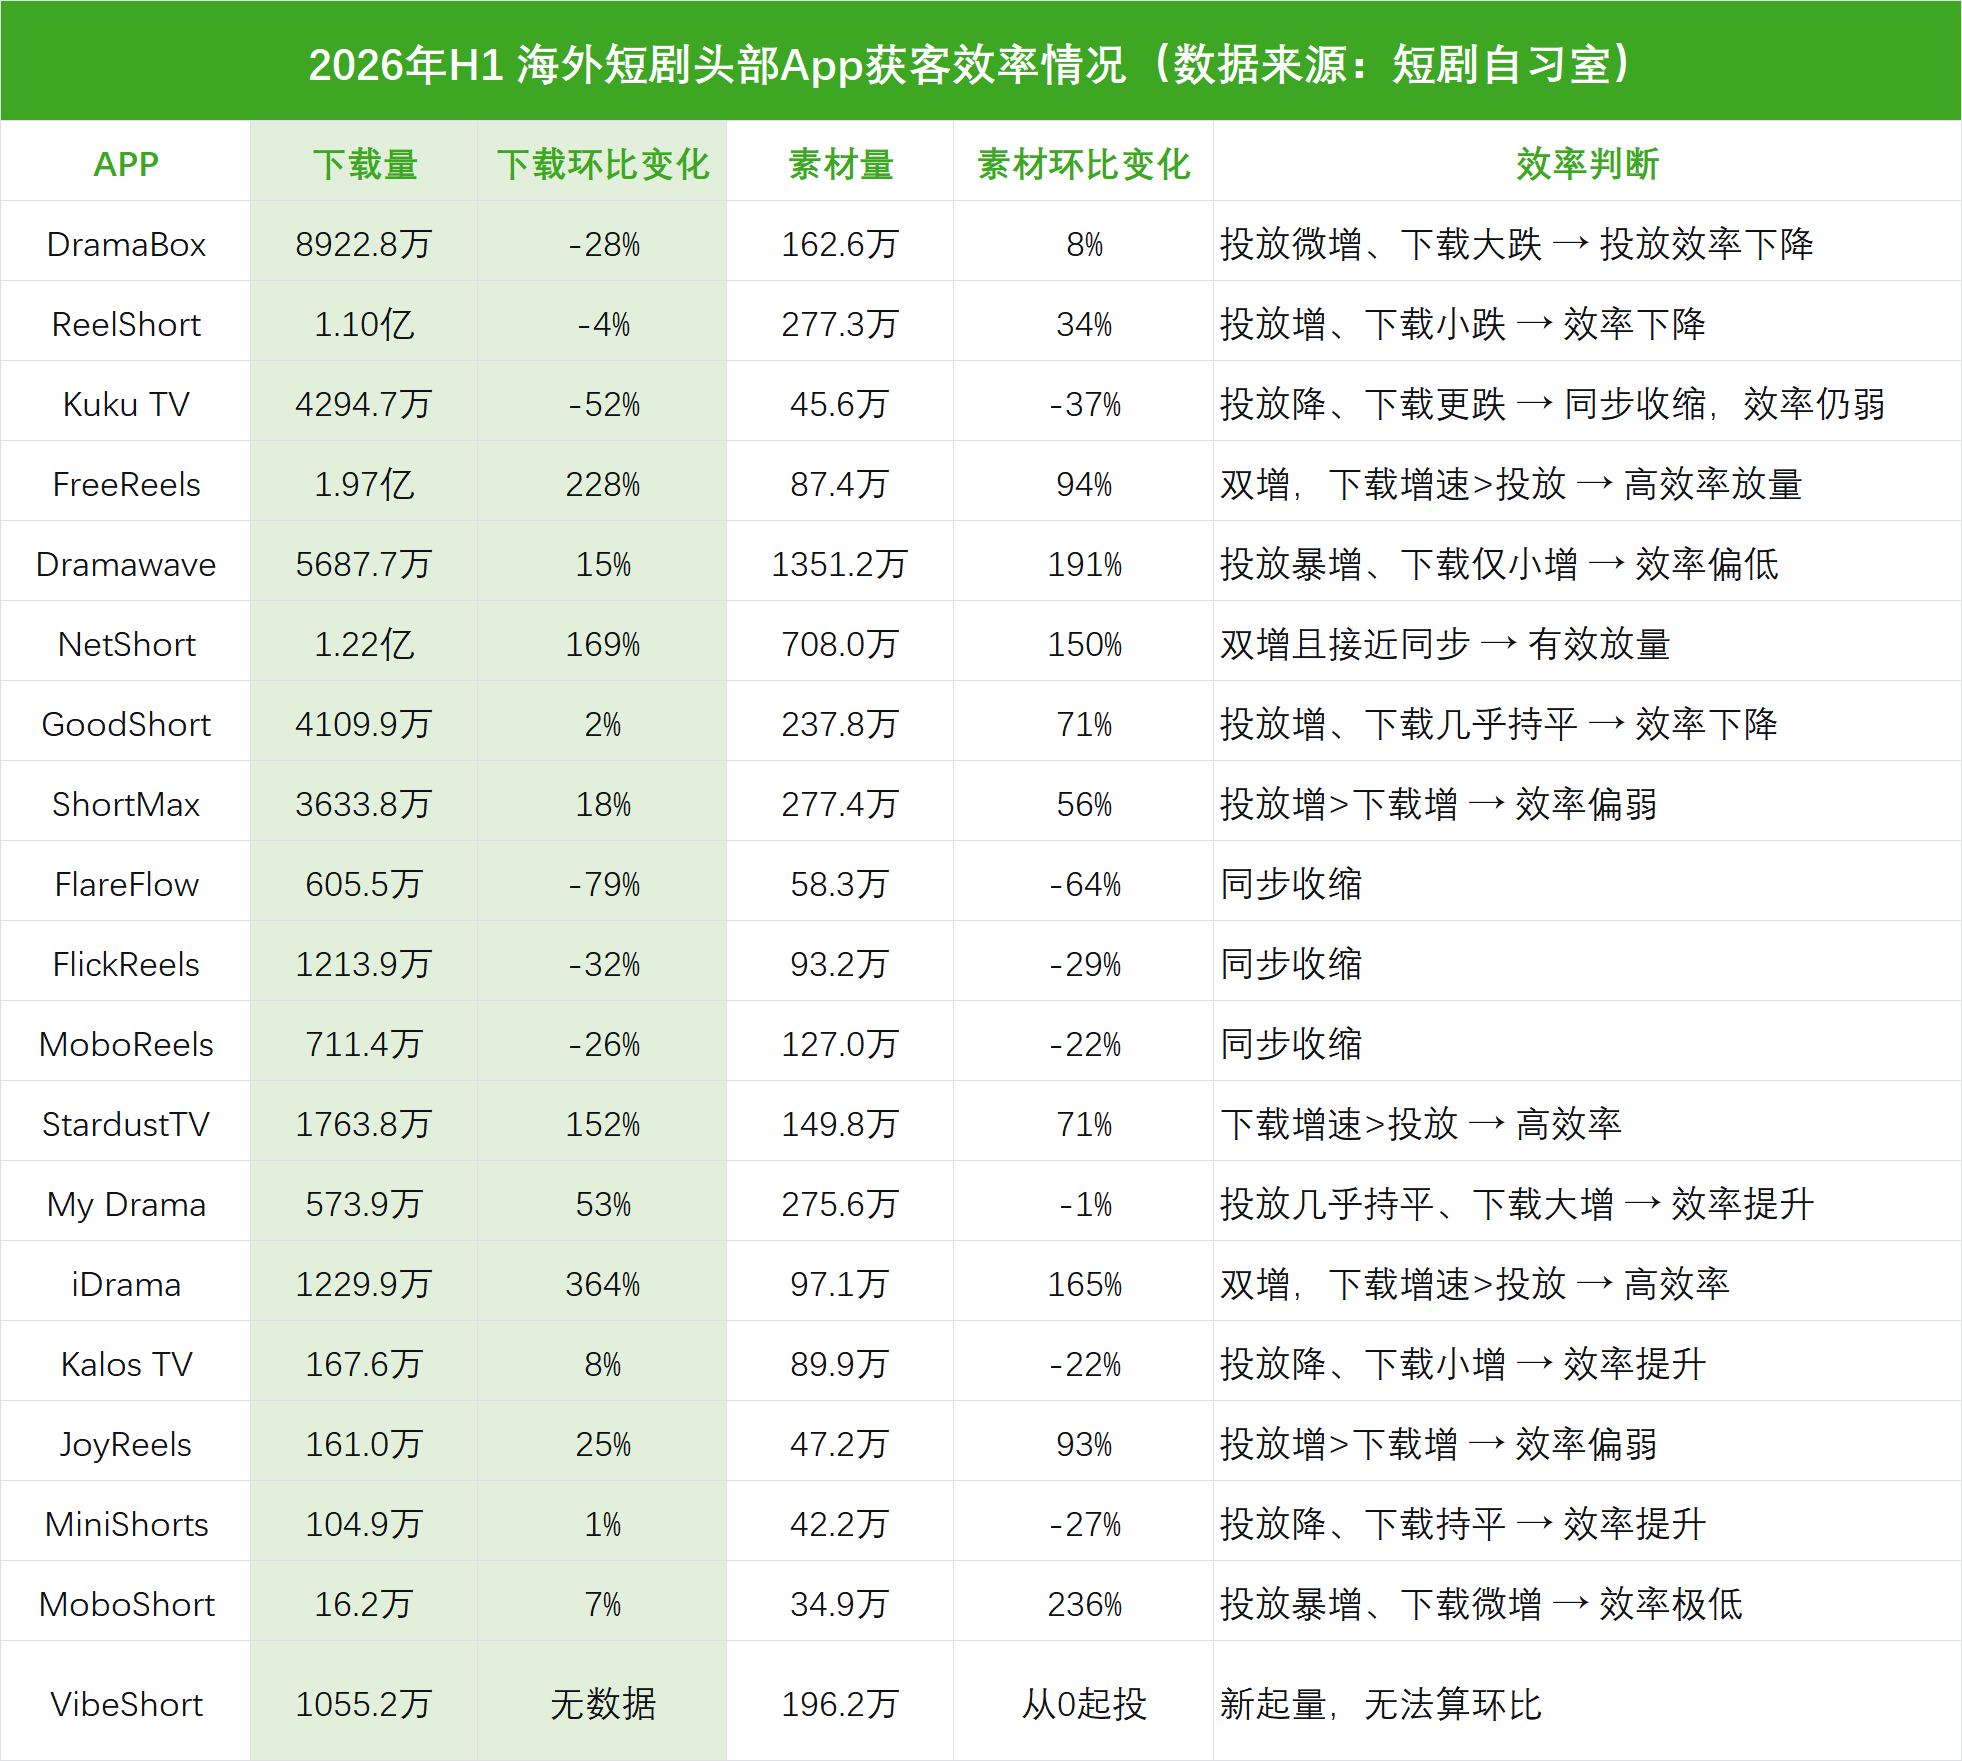
我们通过头部App的数据来观察,各家在2026H1期间素材投放力度差别很大,投放效率更是天差地别。谁家四两拨千斤、谁家吃力不讨好?这份数据里都有了答案。
以下应用是“高效率获客”的标杆:
FreeReels:下载+227.5% vs 素材+94%,下载增速是投放的2.4倍,且绝对量最大(1.97亿)。
iDrama:下载+364.1% vs 素材+165%,增速差最大。
StardustTV:下载+152.1% vs 素材+71%。
NetShort:下载+168.8% vs 素材+150%,基本同步、略偏高效。
My Drama:素材-1%、下载+52.6%,纯效率提升。
Kalos TV/MiniShorts:投放降、下载仍增,效率改善。
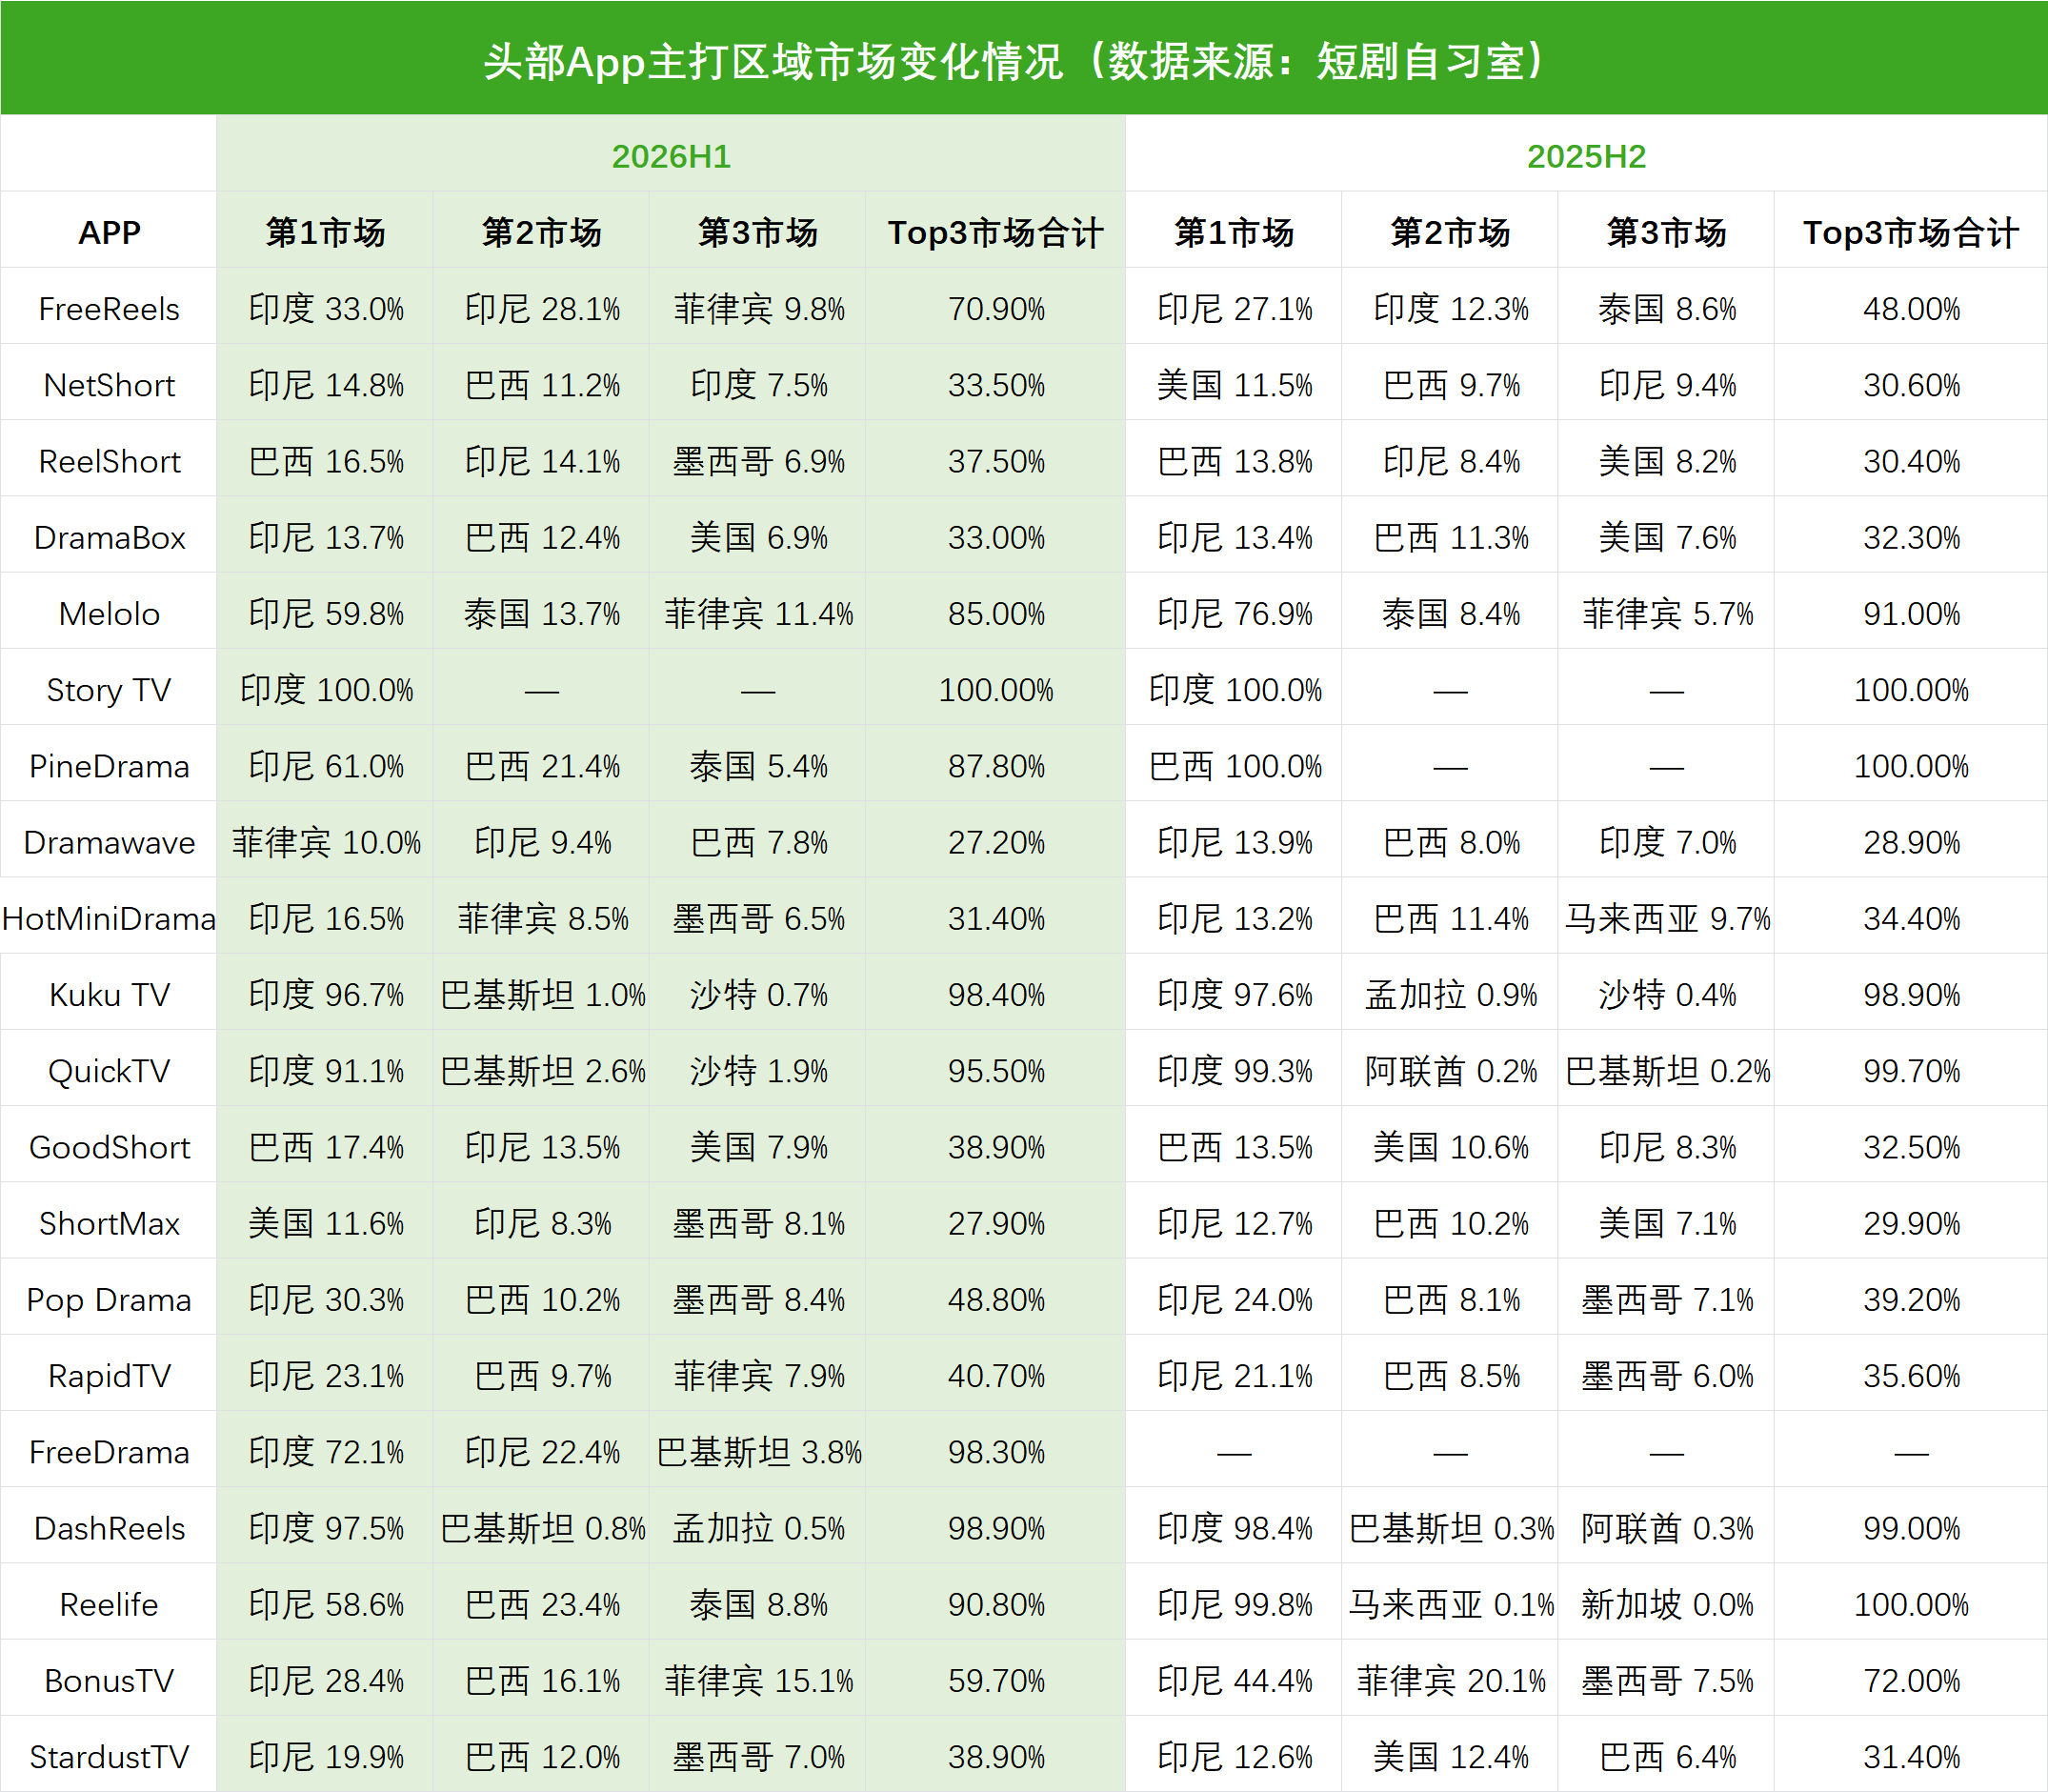
头部App的主打市场正在变更。
FreeReels在2025年H2期间,27.1%下载量由印尼贡献,来到2026年H1,印度(33.0%)成为新的增长引擎。
NetShort和ShortMax则互相换位:NetShort把重心从美国移到印尼,ShortMax反过来从印尼转向美国。
PineDrama和Reelife的变化更彻底:前者从巴西单一市场(100%)转向印尼(61%)+巴西(21%)双轮驱动,后者从近乎全部押注印尼(99.8%)拆出近四成份额给巴西(23.4%)。
同时,集中度走势也在分化。
一边是FreeReels、ReelShort、GoodShort、Pop Drama等App的Top3市场占比明显走高,头部市场越打越聚焦;另一边是Melolo、BonusTV、Reelife从极端集中走向多元,尤其是Melolo印尼占比从76.9%回落至59.8%,泰国和菲律宾在补上缺口。
整体看,印尼仍是兵家必争之地,以印尼为第一大市场的App数量最多;印度市场正在被重新定价。
看剧的人在变,剧的类型和题材偏好也在变
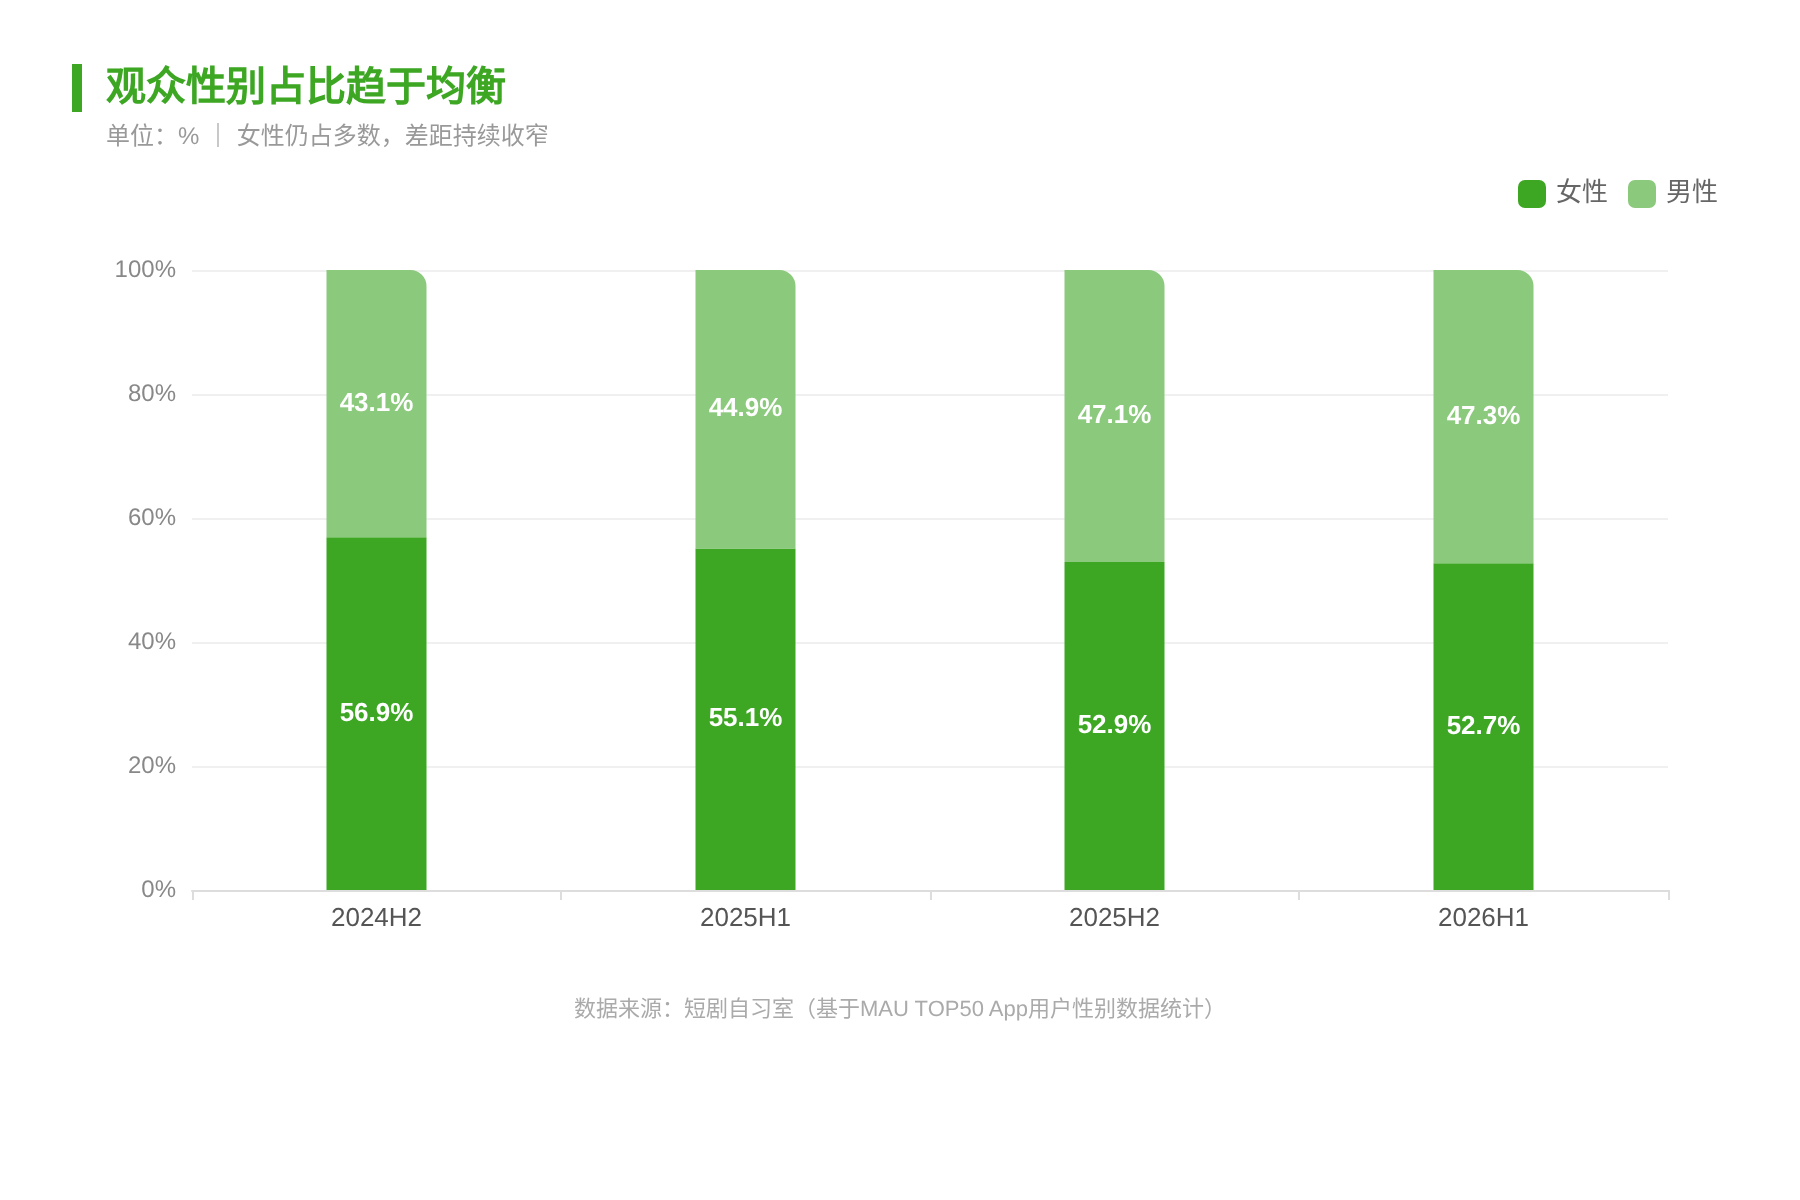
过去海外短剧应用给人一个“中年女性观众市场”的刻板印象,今年情况不一样了。
首先是男性占比持续提升,来到今年上半年已趋于均衡:女性52.7%,男性47.3%。女性仍占多数,但差距持续收窄。
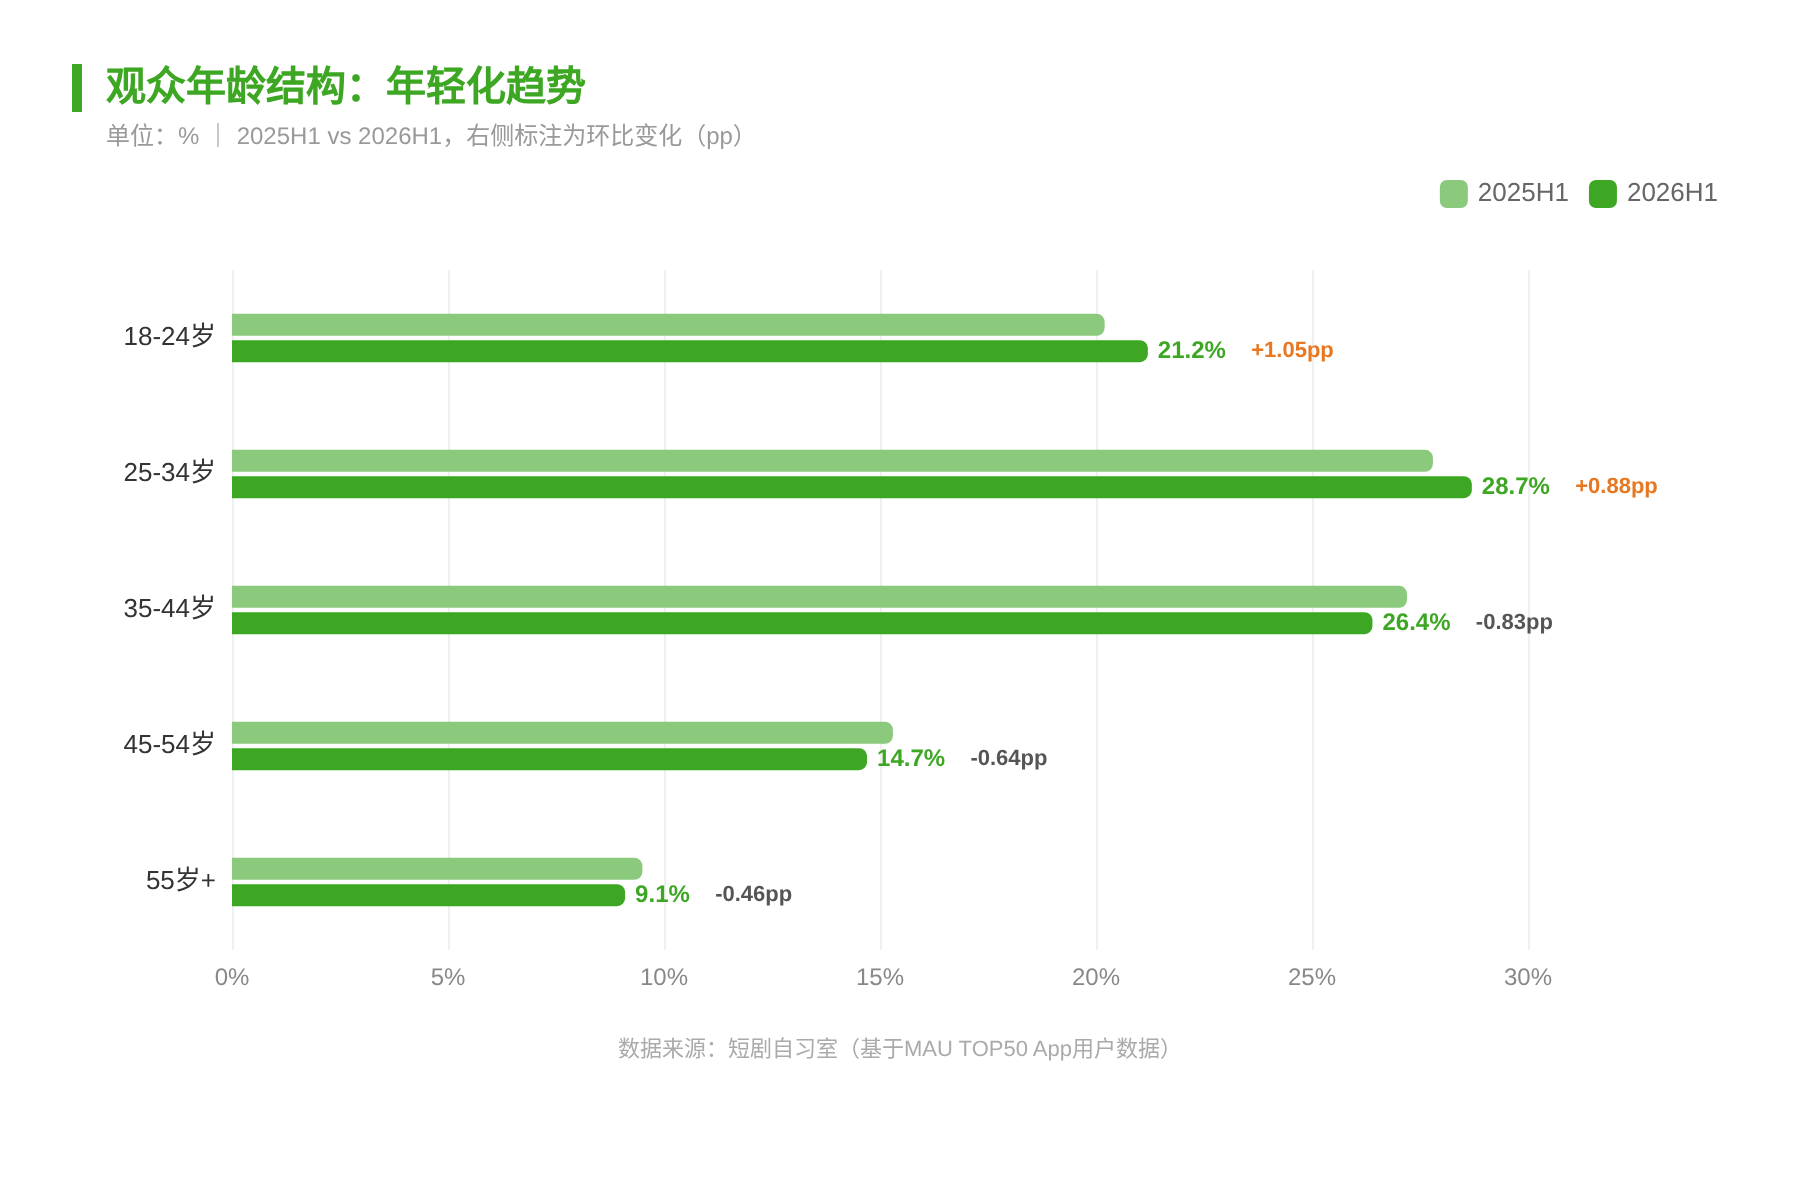
其次是用户更年轻了。25–34岁占比28.7%,35–44岁占比26.4%,18–24岁占比21.2%,45–54岁占比14.7%,55岁及以上占比9.06%,25–44岁中青年群体合计占比约55%。与去年同期相比,18–34岁的占比均在上升,而35–55岁及以上的占比均在下降。
当然,如果只看整个海外市场的整体用户画像,其实也就看个热闹,看不出各区域市场的用户特点。因此我们在“核心市场”章节,选取了美国、印尼、巴西、泰国、菲律宾做针对性分析,各市场的用户画像、热门题材可以到对应章节查看。
今年,AI短剧“跑赢”了真人短剧。
据广大大的数据,AI短剧投流占比在今年6月迎来爆发式转折,AI短剧占比从5月的38.5%骤增至62.4%,首次大幅反超非AI短剧,呈现突飞猛进的压倒性优势。
截至今年9月,AI短剧投流占比进一步攀升至71.4%,非AI短剧占比降至28.6%,AI短剧的主导地位进一步巩固,二者差距扩大至42.8个百分点。
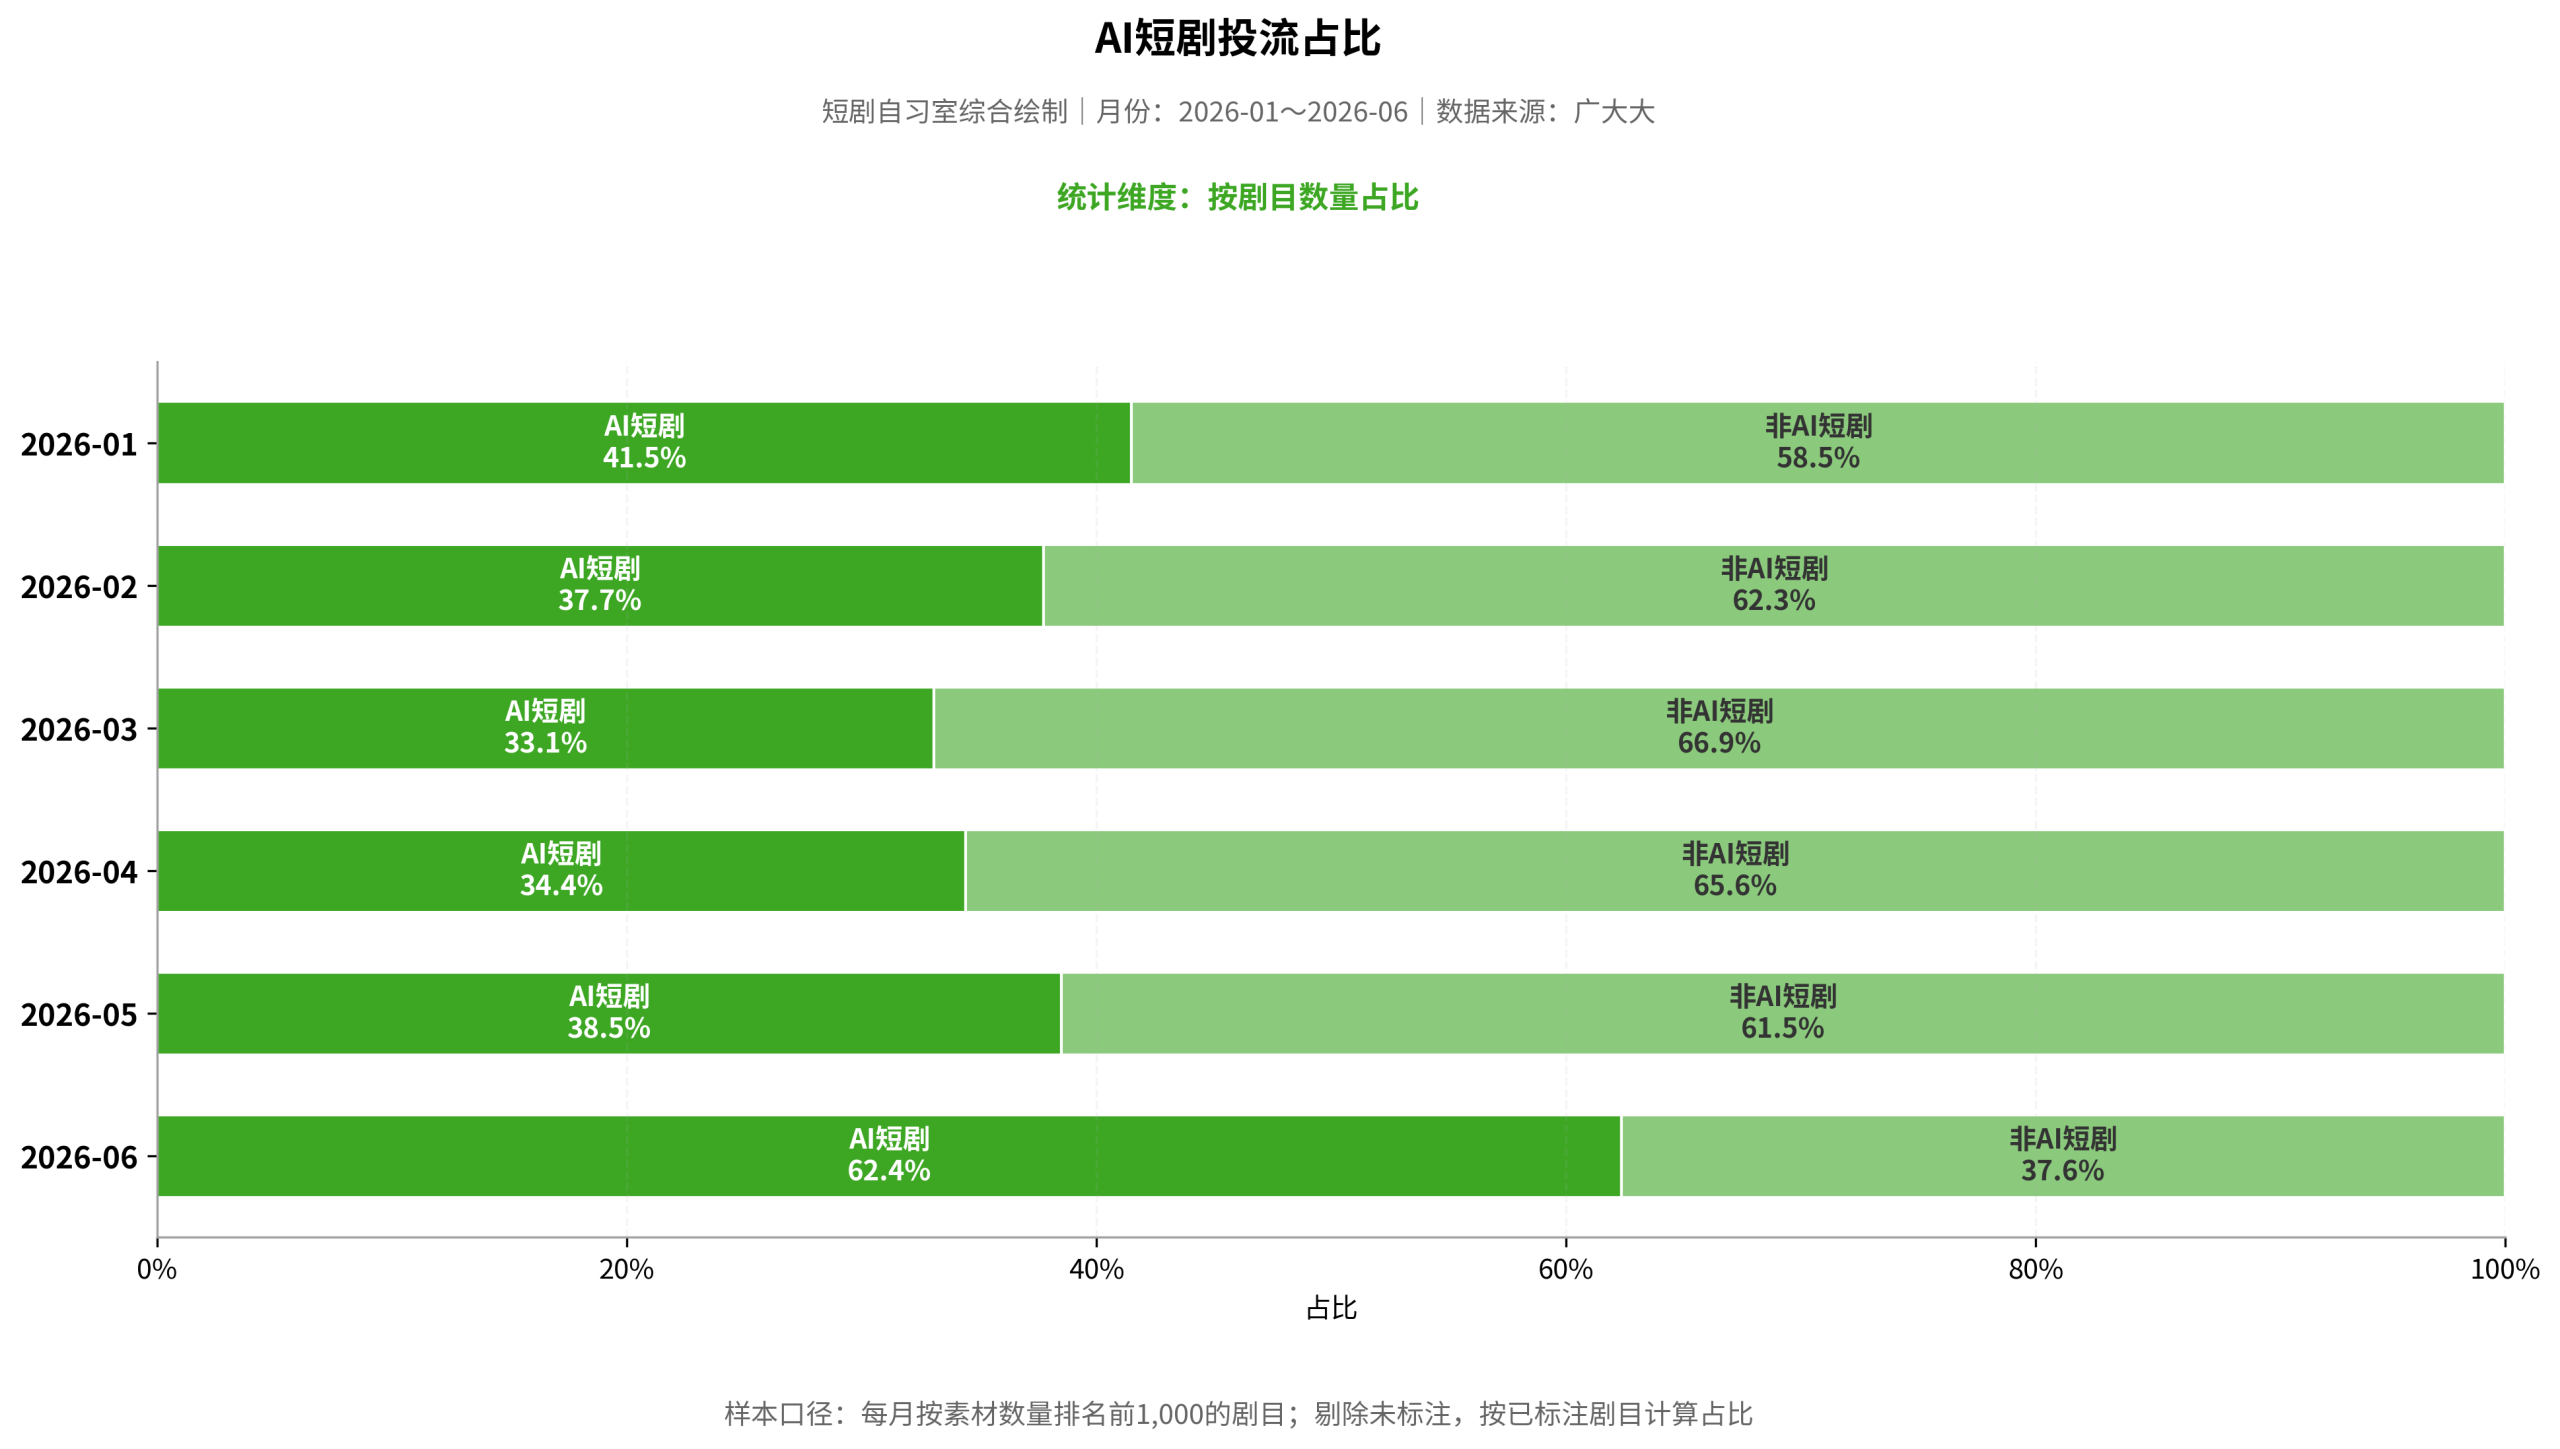
特别说明:该占比基于剔除未标注及分类冲突后、已标注新投放剧目的统计结果,不能直接代表投放素材量或市场投入规模。
今年,题材的变化有两大特征:
一是集中度下降。
二是复仇让位,婚姻退场,虐恋上榜。
总的来说,越来越多剧目不拘泥于热门题材,开始探索更多元的题材方向;过去带有中国叙事色彩的婚姻题材也逐渐退出头部,让位给虐恋。今年,后悔、追妻、强制爱等虐恋细分类别在各区域市场均表现不俗。
在《2026海外短剧报告(上半年)》的“代表剧目案例分析”版块中,美国市场的代表是强制爱题材《Mr Denver》(丹佛先生),巴西市场的代表则是后悔题材《Só Mais Uma Vez》(再来一次),详细拆解可移步电子版查看。
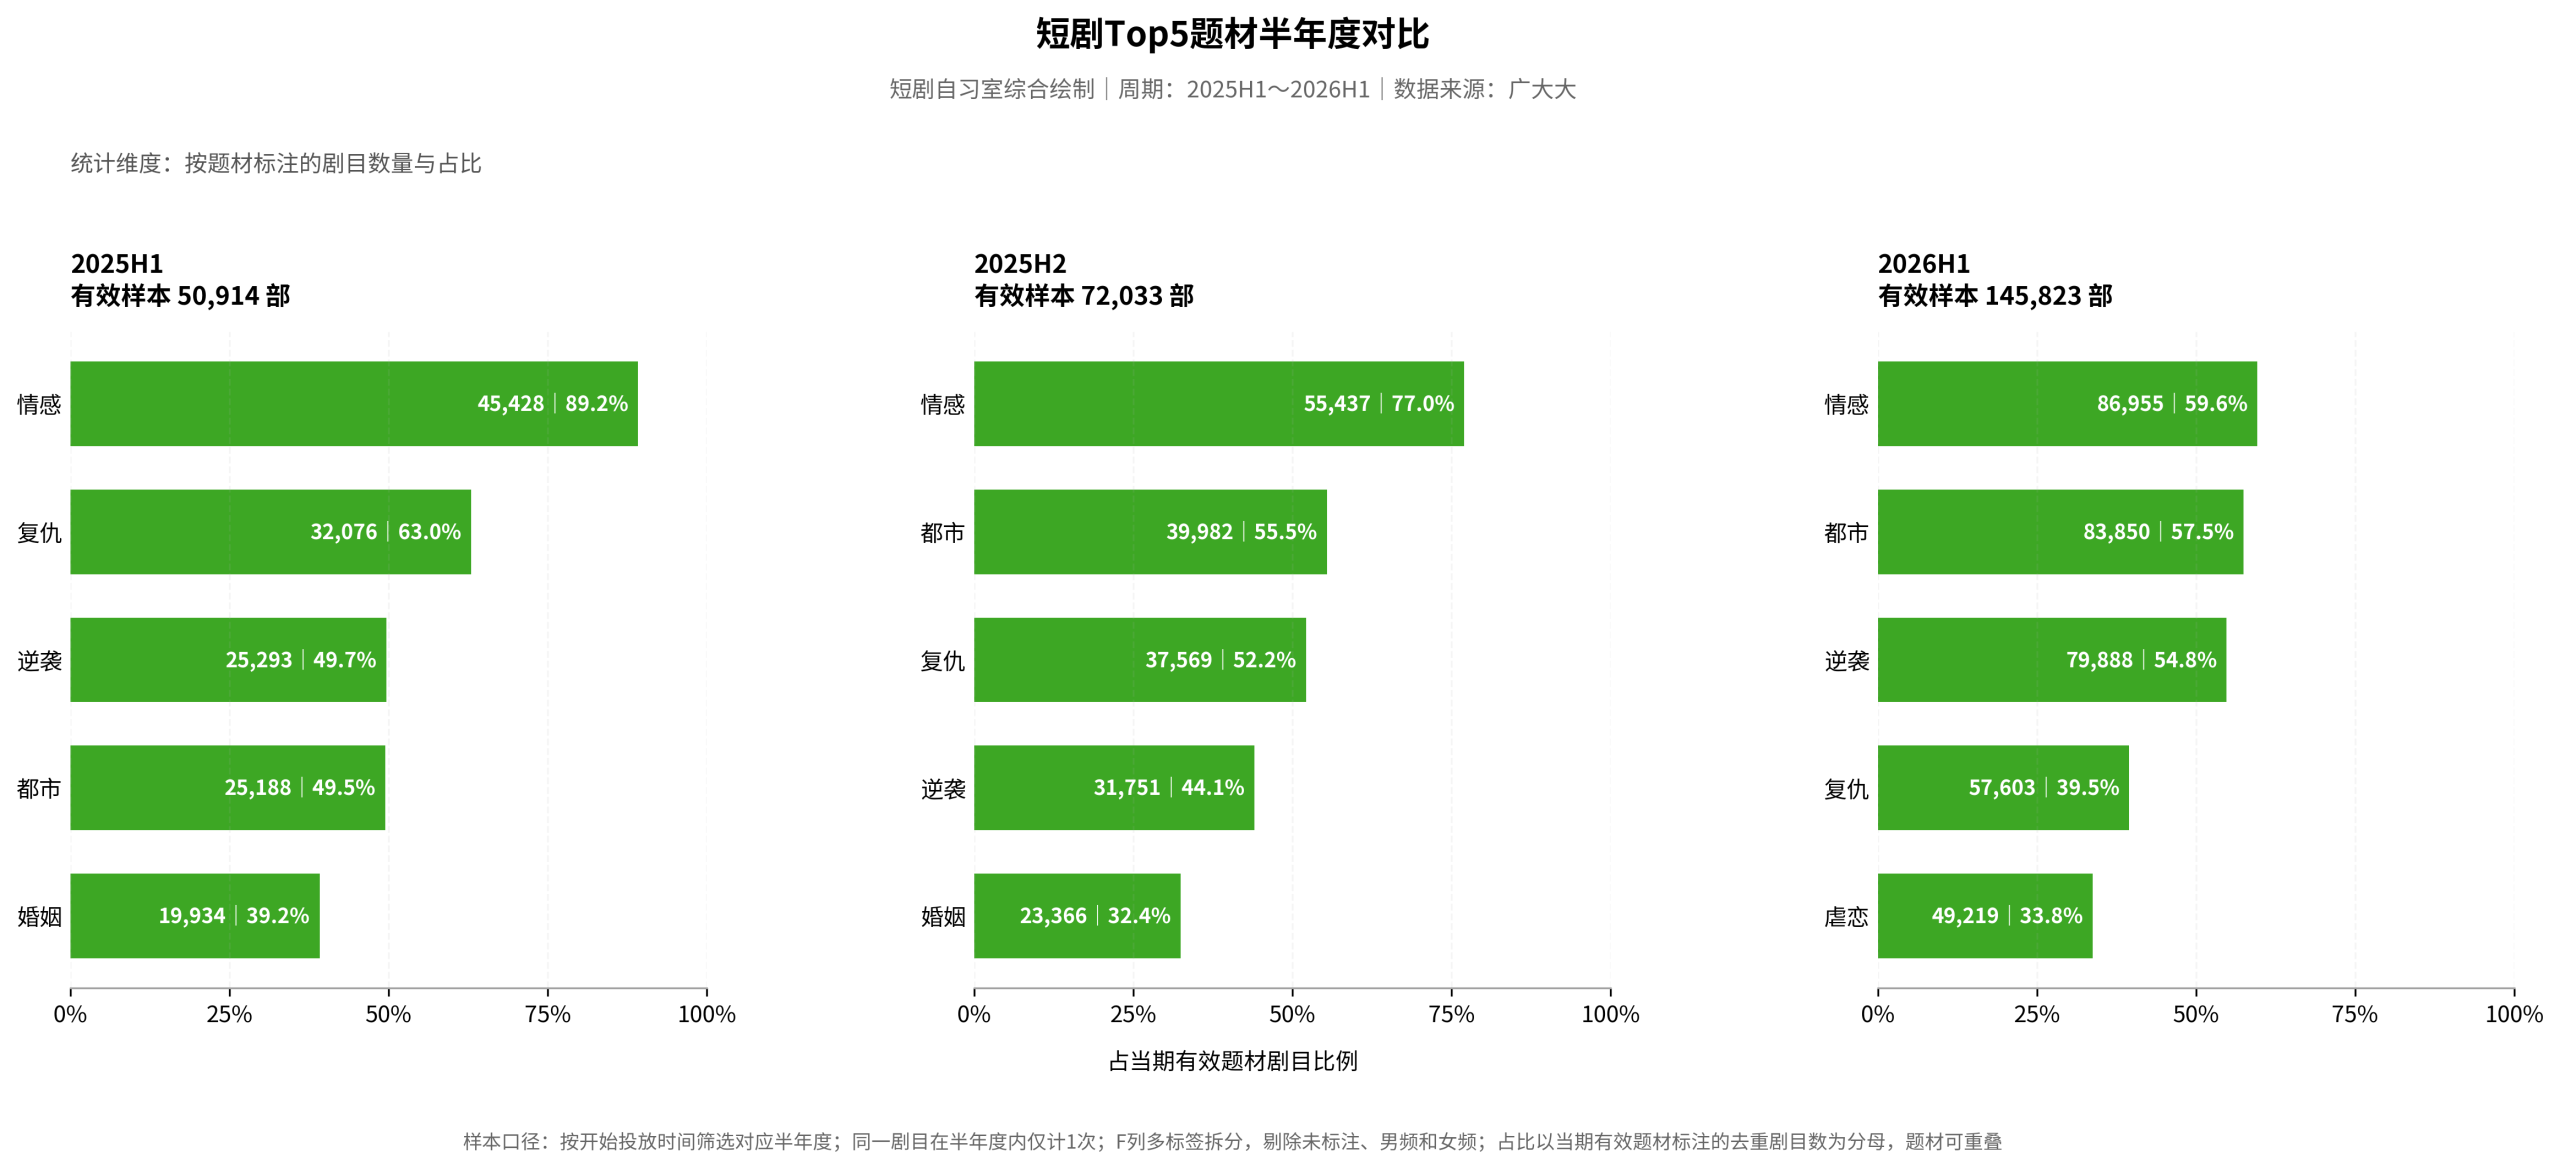
特别说明:同一剧目可能同时被打上“情感、复仇、都市”等多个类别的题材标签,因此各题材占比之和会超过100%,榜单排名反映的是题材在当期有效样本中的覆盖广度,而非互斥的类别划分。
海外短剧内容生产正经历从“真人实拍主导”向“AI短剧崛起”的结构性转变,AI短剧供给占比有望在2026年底提升到90%以上,真人实拍占比下降至10%以下。
低成本带来高产能,高产能带来内容供给的爆炸。
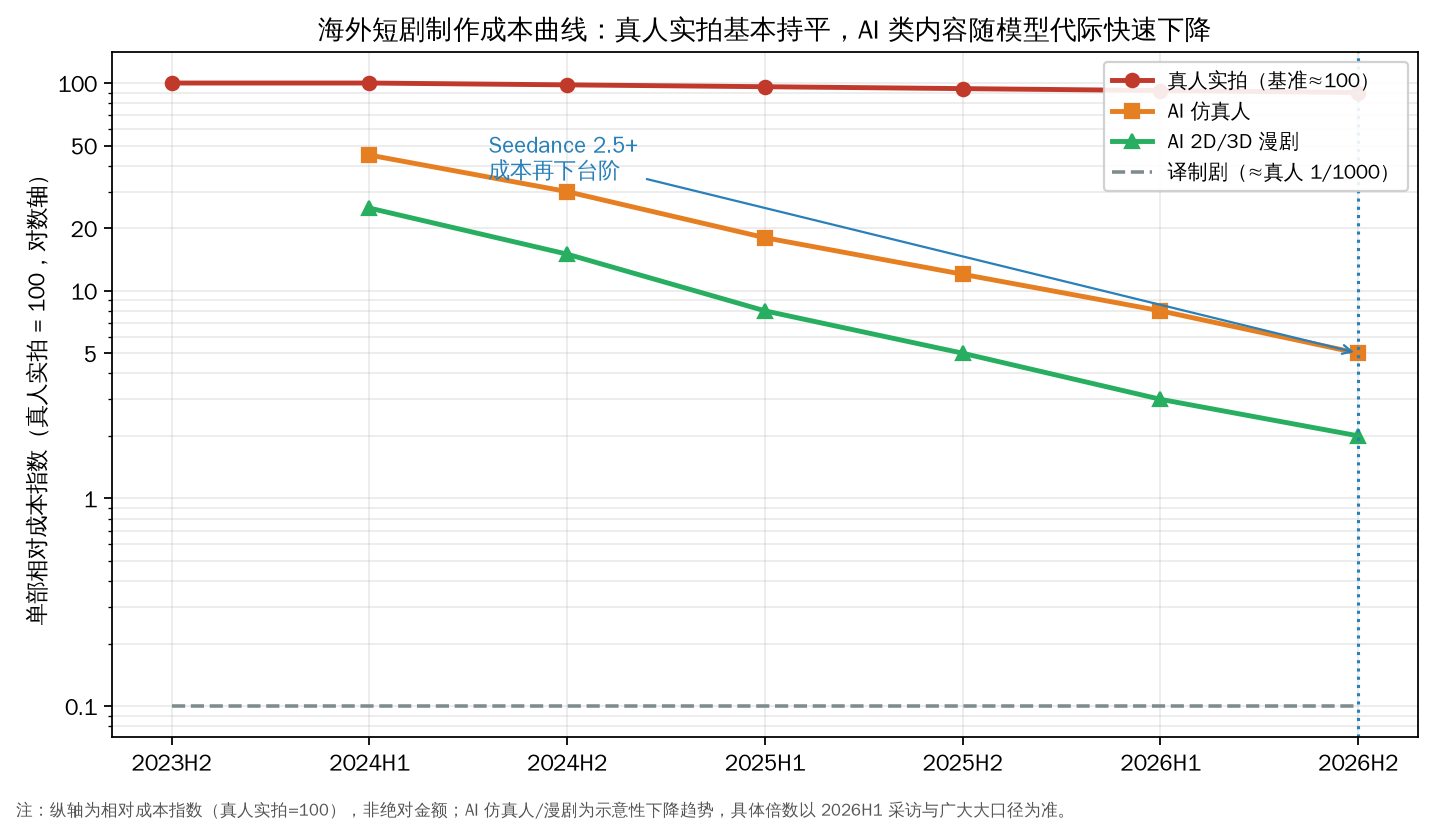
以40-50集、60分钟北美短剧为例:普通译制剧项目的成本可低至真人实拍项目的千分之一;普通AI仿真人短剧项目的成本可低至真人实拍项目的百分之一。过去一部实拍真人短剧的预算,现在可以生产出1000部译制剧、100部AI仿真人剧。
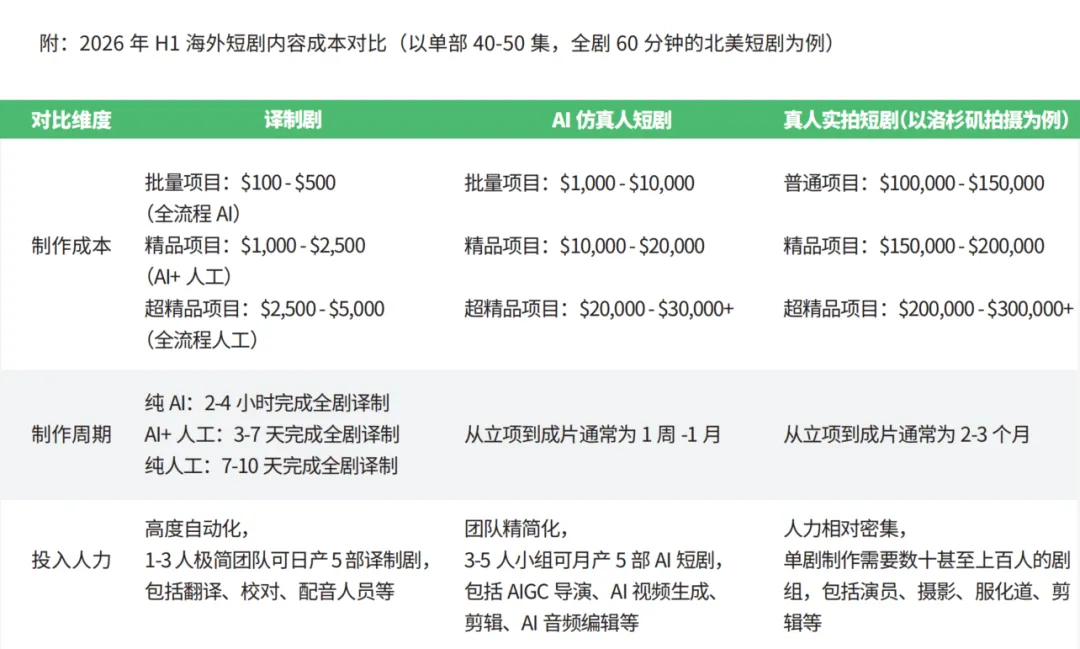
若把时间维度拉长,这条成本下降曲线并非一条平线。单部真人实拍短剧的成本在过去两年基本持平,仅随人力与拍摄效率有小幅下降;而AI仿真人的成本则急剧压缩,至约真人成本的5%–10%,2D/3D漫剧更甚。随着Seedance 2.5等新一代视频生成模型落地,2026年下半年这一成本有望再下一个台阶。
海外短剧市场正在被全球主流娱乐所认识,也在发展的阵痛期中。榜单易主、竞争升维,格局远未落定。
真正改变棋局的,是AI。这股重塑产业结构的力量,正在降低生产门槛、引爆供给端;它让投流素材批量生成,也让发行走向矩阵化并实现实时优化。
本版报告中,AI是我们重点调研的方向,AI如何重构短剧的生产、消费、发行、推广?AI短剧在各区域市场发展现状如何?这些一线从业者才能回答的问题,均可在本报告中找到。
规则被重写,边界被重构,发展仍无定局,这场竞争没有速胜者。谁能驾驭AI与本土化的双重变量,在产能与品质、规模与信任之间找到平衡,谁就将定义下一阶段的格局。
请扫描下方二维码填写表单获取完整电子版报告,我们将在审核后为您发放。